La mayoría de los tutoriales de previsión empiezan pidiéndote que construyas un modelo. Este empieza con el archivo que ya tienes: una hoja de ingresos o gastos mensuales, probablemente exportada de tu sistema contable, y probablemente un poco desordenada.
Al final tendrás una previsión a 12 meses, dos escenarios en torno a ella y una forma de saber si las cifras son creíbles. Seguir el tutorial no cuesta nada.
Puntos clave:
- Producirás una previsión a 12 meses a partir de datos mensuales históricos, sin escribir ninguna fórmula a mano.
- Añadirás un mejor escenario y un peor escenario, y entenderás qué cambia realmente entre ellos.
- Podrás responder a la pregunta que siempre recibe toda previsión: "¿por qué esta cifra?"
- Conocerás las cuatro situaciones en las que no debes fiarte de una previsión como esta.
Lo que necesitas antes de empezar
Tres cosas, y la primera es la única que importa de verdad:
- Histórico mensual, una fila por periodo. Doce meses como mínimo, veinticuatro es mucho mejor. Con dos columnas basta: el mes y la cifra que quieres prever. Si tu histórico solo existe como informe en PDF, conviértelo primero en una hoja.
- Una herramienta que lea archivos. Este tutorial usa RowSpeak financial forecasting porque el plan gratuito cubre todo el ejercicio, pero los prompts funcionan en cualquier herramienta de IA capaz de leer una hoja de cálculo. Si estás decidiendo entre herramientas, nuestra guía sobre IA para análisis financiero compara las categorías.
- Quince minutos.
No necesitas saber qué es una serie temporal, ni elegir un método de previsión. De eso se encarga la herramienta.
Tu archivo debería parecerse más o menos a esto:
| Mes | Ingresos |
|---|---|
| 2024-01 | 182.400 |
| 2024-02 | 176.900 |
| 2024-03 | 205.300 |
| ... | ... |
| 2025-12 | 268.100 |
Si tus meses están repartidos en columnas en lugar de filas, o tienes una hoja distinta por trimestre, no lo reestructures a mano. El paso 1 se encarga de eso, y una pasada de limpieza de datos forma parte del flujo de trabajo en lugar de ser un requisito previo.
Paso 1: Pon el archivo en forma y descubre qué tiene mal
Pega esto primero. Resiste la tentación de saltarte la previsión.
Este archivo contiene un histórico financiero mensual. Antes de hacer ninguna previsión:
1. Identifica la columna de fechas y la de valores, y dime cuáles has elegido.
2. Reestructura los datos en una fila por mes si no lo están ya.
3. Enumera todos los meses que falten, estén a cero o en blanco.
4. Dime el primer mes, el último mes y el número total de meses completos.
5. Señala cualquier valor que esté más de un 50% por encima o por debajo de los meses cercanos.
Todavía no hagas la previsión. Solo dime qué has encontrado.
Lo que deberías recibir: una serie mensual limpia, un recuento de periodos completos y una lista de huecos y picos.
Por qué existe este paso: una previsión construida sobre 19 meses utilizables de 24, con un diciembre duplicado, parecerá perfectamente suave y estará equivocada. Eso no lo ves en un gráfico. Lo ves en esta lista.
Esta es la forma de una buena respuesta del paso 1: la herramienta indica cada campo que ha estandarizado y qué celdas ha rellenado, y después devuelve un archivo:
Decide antes de continuar. Para cada hueco y pico que encuentre la herramienta, elige una opción:
- Un pico que era real (una operación puntual grande, un reembolso, un pico estacional) se queda, pero déjalo anotado.
- Un pico que era un error se corrige o se excluye.
- Un mes que falta se rellena desde otra fuente o se excluye, nunca se inventa.
Dile a la herramienta tu decisión de forma explícita. "Excluye 2024-07, la migración del sistema lo dejó poco fiable" es un input mejor para la previsión que el silencio.
Paso 2: Construye la previsión base
Usando la serie mensual ya limpia, produce una previsión a 12 meses.
- Muestra la previsión como una tabla con mes y valor previsto.
- Indica qué método has usado y por qué encaja con estos datos.
- Dime si el histórico muestra tendencia, estacionalidad o ninguna de las dos, con las pruebas.
- Da un rango en torno a cada mes previsto, no solo una cifra única.
- Enumera los supuestos de los que depende tu previsión.
Después dibuja el histórico y la previsión en un mismo gráfico, con la previsión claramente diferenciada.
Lo que deberías recibir: doce meses de previsión, un método declarado, una lectura de tendencia y estacionalidad, un rango y una lista breve de supuestos.
Las dos partes que de verdad hay que leer son el método y los supuestos. "Tendencia lineal con estacionalidad mensual a partir de 24 meses de histórico" es algo útil que saber. Si la herramienta no puede decirte qué ha hecho, no puedes defender la cifra.
El rango importa más que la estimación puntual. Una previsión de 290.000 con un rango de 240.000 a 340.000 es una respuesta honesta a una pregunta difícil. Una única cifra con seguridad no lo es.
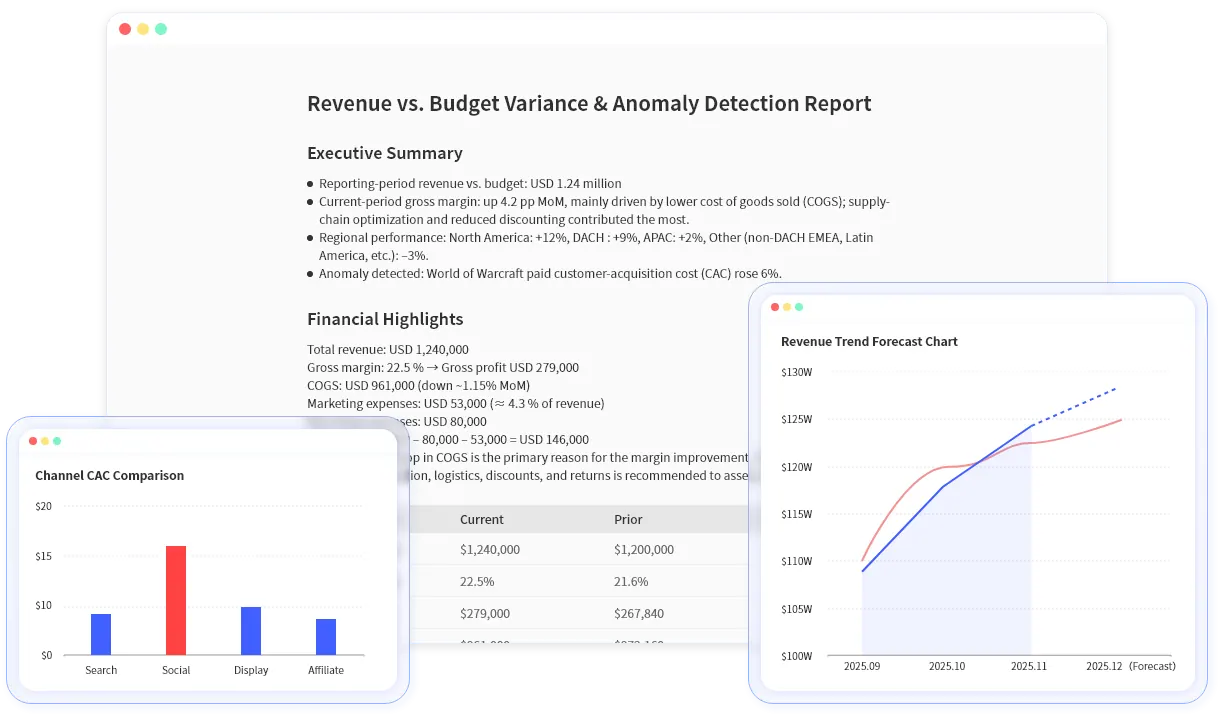
Para el gráfico en sí, el histórico como línea continua y la previsión como línea discontinua con una banda sombreada es la convención que conviene seguir. Más sobre cómo hacerlo bien en gráficos y visualizaciones.
Un paso 2 terminado se parece más o menos a esto, con el método indicado en el título y los valores atípicos y la variación mes a mes señalados junto al gráfico:
Fíjate en que el título dice qué método se ha usado. Ese es el detalle que debes buscar en tu propio resultado.
Paso 3: Añade escenarios
Un plan necesita más de una línea. Aquí es donde la previsión se convierte en planificación financiera.
Usando la previsión base, construye dos escenarios más:
- Un escenario pesimista en el que el crecimiento se reduce a la mitad de la tasa histórica a partir del mes 4.
- Un escenario optimista en el que la tendencia reciente más fuerte continúa sin cambios.
Para cada escenario, muestra el total a 12 meses y el valor del último mes.
Después dame una tabla que compare los tres escenarios en paralelo, y dime en lenguaje claro qué tiene que ser cierto en el mundo real para que ocurra cada uno.
Lo que deberías recibir: tres columnas que puedes poner delante de quien decide, y para cada una, la condición de la que depende.
Esa última instrucción es la que hace útiles los escenarios. "El escenario optimista requiere que el pipeline empresarial del Q4 se cierre al ritmo actual" es algo con lo que tu equipo puede estar de acuerdo o no. "Optimista: 3,4M" no lo es.
Paso 4: Sométela a presión
Cuatro comprobaciones antes de que esto salga de tu mesa.
¿Supera a la respuesta obvia? Pregunta: ¿Cuál sería la previsión si simplemente asumiera que el próximo año es igual al anterior más la tasa de crecimiento media? ¿En qué se diferencia tu previsión y por qué? Si la respuesta sofisticada es casi idéntica a la ingenua, usa la ingenua. Es más fácil de explicar.
¿Aguanta con datos que no ha visto? Pregunta: Reconstruye la previsión usando solo los datos hasta 12 meses antes del final de mi histórico y después compara tu predicción con lo que ocurrió realmente. Esta es la prueba más informativa que puedes hacer. Si el método falló gravemente en los últimos doce meses, probablemente también fallará en los próximos doce.
¿Es plausible la forma? Mira el gráfico, no la tabla. ¿Mantiene el patrón estacional que tu negocio tiene de verdad? ¿Diciembre sube si diciembre siempre sube? Una previsión que se aplana en línea recta normalmente ha perdido la estacionalidad.
¿Es sensato el total? Compara el total previsto a 12 meses con los últimos 12 meses reales. Si implica un crecimiento del 60%, algo falla más arriba, o tienes por delante un año realmente excepcional y deberías poder explicar por qué.
Cuándo no fiarse de esta previsión
Cuatro situaciones en las que el método de este tutorial no aplica, y una previsión estadística te va a engañar:
- Menos de 12 meses de histórico. No hay nada de lo que la herramienta pueda aprender un patrón. Usa mejor una estimación basada en factores: unidades por precio, plantilla por coste.
- Un cambio estructural. Un nuevo modelo de precios, una adquisición, un mercado en el que acabas de entrar o un producto que acabas de dejar de vender. El histórico ya no describe el mismo negocio.
- La cifra depende de unos pocos eventos conocidos. Si los ingresos del próximo trimestre son tres operaciones empresariales que se cierran o no, una línea de tendencia es el instrumento equivocado. Haz la previsión de las operaciones.
- Alguien va a rendir cuentas por ella. Un compromiso ante el consejo o el cálculo de un covenant necesita un modelo con factores explícitos que alguien controle, no una proyección. Usa esta previsión para cuestionar ese modelo, no para sustituirlo.
Errores habituales
- Prever antes de limpiar. El paso 1 existe por una razón. Los huecos y los duplicados se esconden perfectamente dentro de un gráfico suave.
- Eliminar un hecho puntual sin decirlo. Excluir una operación puntual enorme suele ser correcto. Hacerlo en silencio significa que el próximo trimestre nadie recordará por qué se movió la base.
- Confundir la comparación. Una previsión contra el año pasado, contra el presupuesto y contra la previsión anterior son tres conversaciones distintas. Etiqueta cuál estás mostrando.
- Cambiar el prompt cada mes. Si vuelves a ejecutar esto en enero con otra redacción, no sabrás si el cambio en la previsión es real o eres tú. Guarda el prompt y reutilízalo.
- Presentar solo la estimación puntual. En el paso 2 pediste un rango. Muéstralo.
Hacer esto cada mes
El valor del flujo de trabajo está en la repetición, no en la primera ejecución. Guarda los prompts del paso 1 al paso 3 en un documento. Cada mes, añade el nuevo dato real, vuelve a ejecutar los mismos prompts y pregunta una cosa más:
Compara mi previsión anterior para este mes con el resultado real. Indica la desviación en moneda y en porcentaje, y dime cuál de los supuestos que indiqué ha resultado ser incorrecto.
Hacer eso durante seis meses te enseña más sobre tu negocio que cualquier previsión aislada. También es la única pregunta que hace creíble un proceso de previsión ante quienes lo leen.
RowSpeak conserva las fórmulas en los archivos .xlsx exportados, así que la previsión que descargas sigue siendo una hoja de cálculo funcional y no un conjunto plano de valores. El plan gratuito son 10 conversaciones al mes sin tarjeta de crédito, lo que cubre este tutorial de principio a fin, y admite entradas en PDF e imágenes si tu histórico llega como informe en lugar de como hoja. Ten en cuenta que no hay conexión directa con Google Sheets: exporta a xlsx o csv, súbelo y después vuelve a importar el resultado.
Cuando la previsión sea estable, el siguiente paso natural es convertirla en algo recurrente: un flujo de informes automatizado para la versión mensual, o una vista de Excel a dashboard si varias personas necesitan seguirla.
Próximos pasos
Ejecuta los pasos 1 y 2 con tu propio archivo ahora mismo, antes de añadir escenarios. La mayoría de la gente encuentra algo en el paso 1 que no sabía que estaba en sus datos, y eso ya vale los quince minutos.
Crea tu primera previsión gratis
Sube 12 a 24 meses de histórico, pega el prompt del paso 1 y avanza hasta los escenarios. Diez conversaciones al mes son gratis y sin tarjeta de crédito, y el .xlsx exportado conserva sus fórmulas para que puedas seguir trabajando en Excel después.
Lecturas relacionadas: previsión de flujo de caja en Excel con IA aplica el mismo método al efectivo en lugar de a los ingresos, IA para análisis financiero cubre el análisis de desviaciones y la elaboración de informes, y reporting de gestión convierte el resultado en algo que lee la dirección.
Preguntas frecuentes
¿Existe una forma realmente gratuita de hacer previsión financiera con IA? Sí, para un flujo de trabajo de este tamaño. El plan gratuito de RowSpeak son 10 conversaciones al mes sin tarjeta de crédito, lo que cubre este tutorial. Las herramientas de chat con IA generales también tienen planes gratuitos, aunque manejan los archivos de hoja de cálculo desordenados con menos fiabilidad.
¿Cuánto histórico necesito? Doce meses es el mínimo para que se vea cualquier patrón estacional, y veinticuatro es cuando se vuelve razonablemente fiable. Por debajo de doce, usa una estimación basada en factores en lugar de una previsión por tendencia.
¿Cuánta precisión tendrá? Eso depende de tu negocio, no de la herramienta, y la forma honesta de averiguarlo es el backtest del paso 4. Reconstruye la previsión con datos de hace un año y compárala con lo que ocurrió realmente. Eso te da una tasa de error real para tus propias cifras.
¿Puede la IA sustituir al FP&A? No. Produce la proyección y el primer borrador del comentario. Elegir los supuestos, cuestionarlos y ser responsable del plan es el trabajo de FP&A, y es la parte que importa en la reunión.
¿Cuál es la diferencia entre previsión y planificación? Una previsión es tu mejor estimación de lo que va a pasar. Un plan es lo que has decidido hacer al respecto, con objetivos y responsables asignados. El paso 3 es el puente: los escenarios convierten una estimación en un conjunto de decisiones.