La plupart des tutoriels de prévision commencent par vous demander de construire un modèle. Celui-ci part du fichier que vous avez déjà : une feuille de chiffre d'affaires ou de dépenses mensuelles, probablement exportée de votre système comptable, probablement un peu désordonnée.
À la fin, vous aurez une prévision sur 12 mois, deux scénarios autour, et un moyen de dire si les chiffres sont crédibles. Le suivre ne coûte rien.
Points clés à retenir :
- Vous produirez une prévision sur 12 mois à partir de données mensuelles historiques, sans écrire aucune formule à la main.
- Vous ajouterez un scénario optimiste et un scénario pessimiste, et comprendrez ce qui change réellement entre les deux.
- Vous saurez répondre à la question qu'on pose à toute prévision : « pourquoi ce chiffre ? »
- Vous connaîtrez les quatre situations dans lesquelles une telle prévision ne doit pas être utilisée.
Ce qu'il vous faut avant de commencer
Trois choses, et la première est la seule qui compte :
- Un historique mensuel, une ligne par période. Douze mois minimum, vingt-quatre, c'est bien mieux. Deux colonnes suffisent : le mois et le chiffre à prévoir. Si votre historique n'existe que sous forme de rapport PDF, convertissez-le d'abord en feuille de calcul.
- Un outil capable de lire des fichiers. Ce tutoriel utilise la prévision financière RowSpeak parce que l'offre gratuite couvre tout l'exercice, mais les invites fonctionnent dans n'importe quel outil d'IA capable de lire un tableur. Si vous hésitez entre plusieurs outils, notre guide sur l'IA pour l'analyse financière compare les catégories.
- Quinze minutes.
Vous n'avez pas besoin de savoir ce qu'est une série temporelle, ni de choisir une méthode de prévision. C'est la partie que l'outil prend en charge.
Votre fichier devrait ressembler à peu près à ceci :
| Mois | Chiffre d'affaires |
|---|---|
| 2024-01 | 182 400 |
| 2024-02 | 176 900 |
| 2024-03 | 205 300 |
| ... | ... |
| 2025-12 | 268 100 |
Si vos mois sont répartis sur des colonnes au lieu de lignes, ou si vous avez une feuille distincte par trimestre, ne réorganisez pas tout à la main. L'étape 1 s'en charge : le nettoyage des données fait partie du processus, ce n'est pas un prérequis.
Étape 1 : mettre le fichier en forme et découvrir ce qui ne va pas
Collez d'abord ceci. Résistez à l'envie de passer directement à la prévision.
Ce fichier contient un historique financier mensuel. Avant toute prévision :
1. Identifie la colonne de dates et la colonne de valeurs, et dis-moi lesquelles tu as choisies.
2. Restructure les données sur une ligne par mois si ce n'est pas déjà le cas.
3. Liste chaque mois manquant, à zéro ou vide.
4. Indique-moi le premier mois, le dernier mois et le nombre total de mois complets.
5. Signale toute valeur supérieure ou inférieure de plus de 50 % aux mois qui l'entourent.
Ne fais pas encore de prévision. Contente-toi de me rapporter ce que tu as trouvé.
Ce que vous devriez obtenir : une série mensuelle propre, un décompte des périodes complètes, et une liste des manques et des pics.
Pourquoi cette étape existe : une prévision construite sur 19 mois exploitables sur 24, avec un décembre en double, paraîtra parfaitement lisse et sera fausse. On ne le voit pas sur un graphique. On le voit dans cette liste.
Voici la forme d'une bonne réponse à l'étape 1 : l'outil indique chaque champ qu'il a normalisé et les cellules qu'il a remplies, puis vous rend un fichier :
Décidez avant de continuer. Pour chaque manque et chaque pic trouvé par l'outil, choisissez une option :
- Un pic qui était réel (une grosse affaire ponctuelle, un remboursement, un pic saisonnier) reste, mais on le note.
- Un pic qui était une erreur est corrigé ou exclu.
- Un mois manquant est soit complété à partir d'une autre source, soit exclu, jamais deviné.
Indiquez explicitement votre décision à l'outil. « Exclus 2024-07, la migration du système l'a rendu peu fiable » est une meilleure entrée de prévision que le silence.
Étape 2 : construire la prévision de base
À partir de la série mensuelle nettoyée, produis une prévision sur 12 mois.
- Présente la prévision sous forme de tableau avec le mois et la valeur prévue.
- Indique la méthode que tu as utilisée et pourquoi elle convient à ces données.
- Dis-moi si l'historique montre une tendance, une saisonnalité, ou ni l'un ni l'autre, avec les éléments à l'appui.
- Donne un intervalle autour de chaque mois prévu, pas seulement un chiffre unique.
- Liste les hypothèses dont dépend ta prévision.
Trace ensuite l'historique et la prévision sur un même graphique, avec la prévision clairement distincte.
Ce que vous devriez obtenir : douze mois de prévision, une méthode annoncée, une lecture de la tendance et de la saisonnalité, un intervalle, et une courte liste d'hypothèses.
Les deux parties à vraiment lire sont la méthode et les hypothèses. « Tendance linéaire avec saisonnalité mensuelle à partir de 24 mois d'historique » est une information utile. Si l'outil ne peut pas vous dire ce qu'il a fait, vous ne pouvez pas défendre le chiffre.
L'intervalle compte plus que l'estimation ponctuelle. Une prévision de 290 000 avec un intervalle de 240 000 à 340 000 est une réponse honnête à une question difficile. Un chiffre unique et assuré ne l'est pas.
Pour le graphique lui-même, l'historique en trait plein et la prévision en trait pointillé avec une bande ombrée est la convention à suivre. Plus de détails pour bien faire les choses dans graphiques et visualisations.
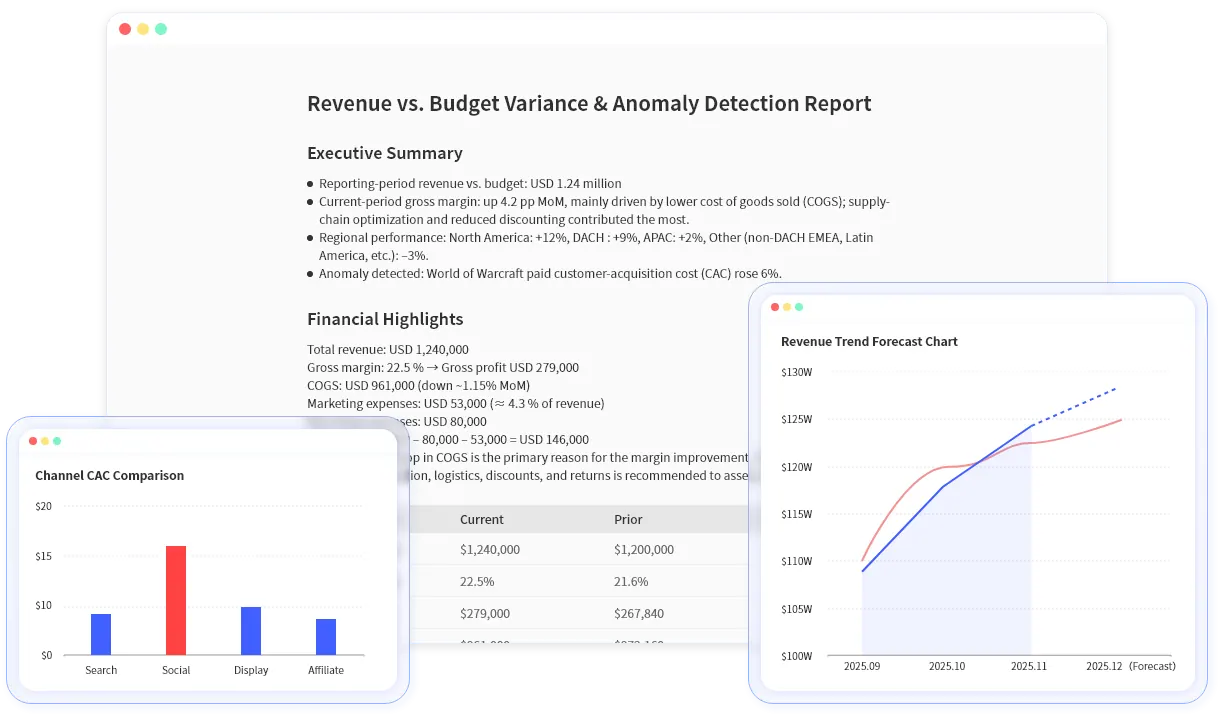
Une étape 2 terminée ressemble à peu près à ceci, avec la méthode indiquée dans le titre et les valeurs aberrantes et les variations d'un mois sur l'autre signalées à côté du graphique :
Remarquez que le titre indique quelle méthode a été utilisée. C'est le détail à rechercher dans votre propre résultat.
Étape 3 : ajouter des scénarios
Un plan a besoin de plus d'une seule ligne. C'est ici que la prévision devient de la planification financière.
À partir de la prévision de base, construis deux autres scénarios :
- Un scénario pessimiste où la croissance ralentit de moitié par rapport au taux historique à partir du 4e mois.
- Un scénario optimiste où la tendance récente la plus forte se poursuit sans changement.
Pour chaque scénario, indique le total sur 12 mois et la valeur du dernier mois.
Donne-moi ensuite un tableau comparant les trois scénarios côte à côte, et explique-moi en langage simple ce qui doit être vrai dans le monde réel pour que chacun se produise.
Ce que vous devriez obtenir : trois colonnes que vous pouvez présenter à un décideur, et pour chacune, la condition dont elle dépend.
Cette dernière instruction est celle qui rend les scénarios utiles. « Le scénario optimiste suppose que le pipeline entreprises du T4 se conclut au rythme actuel » est une affirmation que votre équipe peut approuver ou contester. « Optimiste : 3,4 M » ne l'est pas.
Étape 4 : mettre à l'épreuve
Quatre vérifications avant que cela ne quitte votre bureau.
Fait-elle mieux que la réponse évidente ? Demandez : Quelle serait la prévision si je supposais simplement que l'année prochaine égale l'année dernière plus le taux de croissance moyen ? En quoi votre prévision diffère-t-elle, et pourquoi ? Si la réponse sophistiquée est presque identique à la réponse naïve, utilisez la naïve. Elle est plus facile à expliquer.
Tient-elle sur des données qu'elle n'a pas vues ? Demandez : Reconstruis la prévision en utilisant uniquement les données jusqu'à 12 mois avant la fin de mon historique, puis compare ta prédiction avec ce qui s'est réellement produit. C'est le test le plus instructif que vous puissiez faire. Si la méthode s'est lourdement trompée sur les douze derniers mois, elle se trompera probablement aussi sur les douze prochains.
La forme est-elle plausible ? Regardez le graphique, pas le tableau. Conserve-t-elle le schéma saisonnier que votre activité a réellement ? Décembre fait-il un pic si décembre fait toujours un pic ? Une prévision qui s'aplatit en ligne droite a généralement perdu la saisonnalité.
Le total est-il raisonnable ? Comparez le total prévu sur 12 mois avec les 12 derniers mois de réalisé. S'il implique une croissance de 60 %, soit quelque chose en amont ne va pas, soit vous avez une année vraiment remarquable devant vous et vous devriez pouvoir dire pourquoi.
Quand ne pas faire confiance à cette prévision
Quatre situations où la méthode de ce tutoriel ne s'applique pas, et où une prévision statistique vous induira en erreur :
- Moins de 12 mois d'historique. L'outil n'a rien à partir de quoi apprendre un schéma. Utilisez plutôt une estimation fondée sur des inducteurs : volumes multipliés par le prix, effectifs multipliés par le coût.
- Un changement structurel. Un nouveau modèle de tarification, une acquisition, un marché que vous venez d'aborder, ou un produit que vous venez d'arrêter. L'historique ne décrit plus la même activité.
- Le chiffre dépend de quelques événements connus. Si le chiffre d'affaires du prochain trimestre tient à trois contrats entreprises qui se concluent ou non, une droite de tendance est le mauvais outil. Prévoisez les contrats.
- Quelqu'un devra en répondre. Un engagement devant le conseil ou un calcul de covenant exige un modèle à inducteurs explicites, porté par un humain, pas une projection. Utilisez cette prévision pour remettre ce modèle en question, pas pour le remplacer.
Erreurs courantes
- Prévoir avant de nettoyer. L'étape 1 existe pour une raison. Les manques et les doublons se cachent parfaitement dans un graphique lisse.
- Écarter un événement ponctuel sans le dire. Exclure une énorme affaire ponctuelle est souvent juste. Le faire en silence signifie que, le trimestre suivant, personne ne se souvient pourquoi la base a bougé.
- Confondre les comparaisons. Une prévision comparée à l'année dernière, au budget et à la prévision précédente, ce sont trois conversations différentes. Indiquez laquelle vous présentez.
- Changer l'invite chaque mois. Si vous relancez ceci en janvier avec une formulation différente, vous ne saurez pas si le changement dans la prévision est réel ou vient de vous. Enregistrez l'invite et réutilisez-la.
- Présenter l'estimation ponctuelle seule. Vous avez demandé un intervalle à l'étape 2. Montrez-le.
Le faire chaque mois
La valeur de ce processus réside dans la répétition, pas dans la première exécution. Conservez les invites des étapes 1 à 3 dans un document. Chaque mois, ajoutez le nouveau réalisé, relancez les mêmes invites, et posez-en une de plus :
Compare ma prévision précédente pour ce mois avec le résultat réel. Indique l'écart en valeur et en pourcentage, et dis-moi laquelle de mes hypothèses s'est révélée fausse.
Le faire pendant six mois vous apprend plus sur votre activité que n'importe quelle prévision isolée. C'est aussi la question qui rend un processus de prévision crédible aux yeux de ceux qui le lisent.
RowSpeak conserve les formules dans les fichiers .xlsx exportés, de sorte que la prévision que vous téléchargez reste un tableur fonctionnel plutôt qu'un simple ensemble de valeurs figées. L'offre gratuite est de 10 conversations par mois, sans carte bancaire, ce qui couvre ce tutoriel de bout en bout, et les entrées PDF et images sont prises en charge si votre historique arrive sous forme de rapport plutôt que de feuille. À noter : il n'y a pas de connexion directe à Google Sheets ; exportez en xlsx ou csv, téléversez, puis réimportez le résultat.
Une fois la prévision stabilisée, l'étape suivante naturelle est d'en faire quelque chose de récurrent : un workflow de reporting automatisé pour la version mensuelle, ou une vue Excel vers tableau de bord si plusieurs personnes doivent la suivre.
Prochaines étapes
Lancez les étapes 1 et 2 sur votre propre fichier dès maintenant, avant d'ajouter des scénarios. La plupart des gens découvrent à l'étape 1 quelque chose qu'ils ignoraient dans leurs données, et cela vaut déjà les quinze minutes.
Construisez votre première prévision gratuitement
Téléversez 12 à 24 mois d'historique, collez l'invite de l'étape 1, et déroulez jusqu'aux scénarios. Dix conversations par mois sont gratuites, sans carte bancaire, et le fichier .xlsx exporté conserve ses formules pour que vous puissiez continuer à travailler dans Excel ensuite.
Essayez la prévision financière RowSpeak ou ouvrez l'application
Lectures associées : la prévision de trésorerie dans Excel avec l'IA applique la même méthode à la trésorerie plutôt qu'au chiffre d'affaires, l'IA pour l'analyse financière traite de l'analyse des écarts et du reporting, et le reporting de gestion transforme le résultat en quelque chose que la direction lit.
Questions fréquentes
Existe-t-il un moyen vraiment gratuit de faire de la prévision financière par IA ? Oui, pour un processus de cette taille. L'offre gratuite de RowSpeak est de 10 conversations par mois, sans carte bancaire, ce qui couvre ce tutoriel. Les outils de chat IA généralistes ont aussi des offres gratuites, mais ils gèrent moins fiablement les fichiers de tableur désordonnés.
De combien d'historique ai-je besoin ? Douze mois est le minimum pour qu'un schéma saisonnier soit visible, et c'est à vingt-quatre mois qu'il devient raisonnablement fiable. En dessous de douze, utilisez une estimation fondée sur des inducteurs plutôt qu'une prévision de tendance.
Quelle sera sa précision ? Cela dépend de votre activité, pas de l'outil, et la façon honnête de le savoir est le backtest de l'étape 4. Reconstruisez la prévision sur les données jusqu'à un an en arrière et comparez-la avec ce qui s'est réellement produit. Vous obtiendrez un taux d'erreur réel pour vos propres chiffres.
L'IA peut-elle remplacer le FP&A ? Non. Elle produit la projection et la première version du commentaire. Choisir les hypothèses, les remettre en question et assumer le plan relève du métier du FP&A, et c'est la partie qui compte en réunion.
Quelle est la différence entre prévision et planification ? Une prévision est votre meilleure estimation de ce qui va se produire. Un plan est ce que vous avez décidé de faire à ce sujet, avec des objectifs et des responsables associés. L'étape 3 est le pont : les scénarios transforment une estimation en un ensemble de choix.