C’est le troisième jour ouvré du mois. Vous avez un export Budget vs Réalisé du système comptable dans lequel quelqu’un a renommé la moitié des services, un PDF des factures fournisseurs du mois dernier, et un message de votre manager qui dit, en tout et pour tout : « Qu’est-ce qui a changé ? »
Vous n’avez pas besoin d’une nouvelle plateforme pour répondre à cela. Vous devez savoir quelles parties du travail l’IA peut vous retirer des mains, et comment être sûr que les chiffres qu’elle vous rend sont justes.
À retenir :
- Après avoir lu ceci, vous saurez trier vos propres tâches financières entre « sans risque à confier à l’IA », « à confier mais à vérifier de près » et « à ne pas déléguer ».
- Vous disposerez d’un prompt copiable qui transforme un fichier Budget vs Réalisé en tableau des écarts classés et en une courte synthèse pour la direction.
- Vous aurez une liste de contrôle de révision en cinq points qui repère les façons les plus courantes dont une réponse d’IA semble juste mais est fausse.
- Vous saurez quelle catégorie d’outil correspond à votre situation, y compris quand une option gratuite sans installation suffit et quand ce n’est pas le cas.
L’IA peut-elle vraiment faire de l’analyse financière ?
Oui, pour une partie précise et utile, et non pour la partie qui porte votre nom.
L’IA est vraiment douée pour le travail répétitif, fondé sur des règles et à forte composante documentaire : extraire des chiffres d’un PDF, rapprocher deux listes, classer les écarts, repérer les trois lignes qui ont bougé et rédiger le paragraphe qui les explique. Cela représente une grande part des heures d’une clôture normale.
L’IA n’est pas la bonne responsable des décisions d’appréciation : si un écart est significatif, ce qu’est une valorisation raisonnable, quel traitement comptable s’applique, comment définir un indicateur, ou tout ce que vous signeriez. Elle produira une réponse assurée à toutes ces questions, et c’est précisément pourquoi elles exigent une personne.
La bonne formulation n’est pas « l’IA peut-elle faire de l’analyse financière » mais « quelles parties de mon analyse ont encore besoin de moi ». En général, ce sont les cinq premières minutes (décider quelle question compte) et les dix dernières (vérifier et assumer la réponse). L’heure du milieu est la partie qui vaut la peine d’être automatisée.
Partez de la tâche, pas du fournisseur
La plupart des comparatifs d’outils alignent des produits et vous laissent deviner. Il est plus rapide de partir de la tâche qui vous attend.
| Votre tâche | Ce que l’IA gère bien | Ce que vous faites encore |
|---|---|---|
| Nettoyer un export désordonné | Séparer les colonnes mixtes, corriger les formats de date, signaler les doublons, défusionner les en-têtes | Confirmer qu’aucune ligne n’a été supprimée |
| Extraire des chiffres de PDF ou de photos | Extraire les tableaux vers une feuille exploitable | Vérifier par échantillonnage les totaux par rapport au document source |
| Budget vs Réalisé et comparaison mois par mois | Classer les écarts, regrouper par service, rédiger l’explication | Décider ce qui est significatif et pourquoi cela a bougé |
| Prévisions | Projeter une tendance, exécuter quelques scénarios | Définir les hypothèses et vérifier la cohérence de la courbe |
| Détecter les anomalies | Faire ressortir les valeurs aberrantes sur des milliers de lignes | Juger si chacune est une erreur, un risque ou un cas normal |
| Rapports mensuels récurrents | Répéter la même analyse sur le fichier du mois suivant | Réviser une fois par cycle, pas ligne par ligne |
| Preuves d’audit et contrôles des informations à publier | Rapprocher les documents des échéanciers avec des liens traçables | Cela nécessite un logiciel d’audit dédié, pas un outil généraliste |
Cette dernière ligne compte. Si votre travail est l’audit externe, l’audit interne ou les preuves SOX, vous avez besoin d’une plateforme conçue pour la liaison de preuves et les pistes d’audit, comme DataSnipper. Un outil d’analyse généraliste ne vous donnera pas la traçabilité qu’attend le réviseur de votre dossier. Le reste de ce guide concerne les autres lignes : FP&A, reporting de gestion et analyse métier.
Quelle IA utiliser ?
Quatre catégories, et les compromis honnêtes.
Chat IA généraliste (ChatGPT, Claude, Gemini). Flexible et économique, bon pour expliquer un concept ou rédiger une formule. Plus faible lorsque le fichier est volumineux ou désordonné, et difficile à reproduire de manière fiable le mois suivant. Vérifiez la politique de votre entreprise avant de téléverser des données financières.
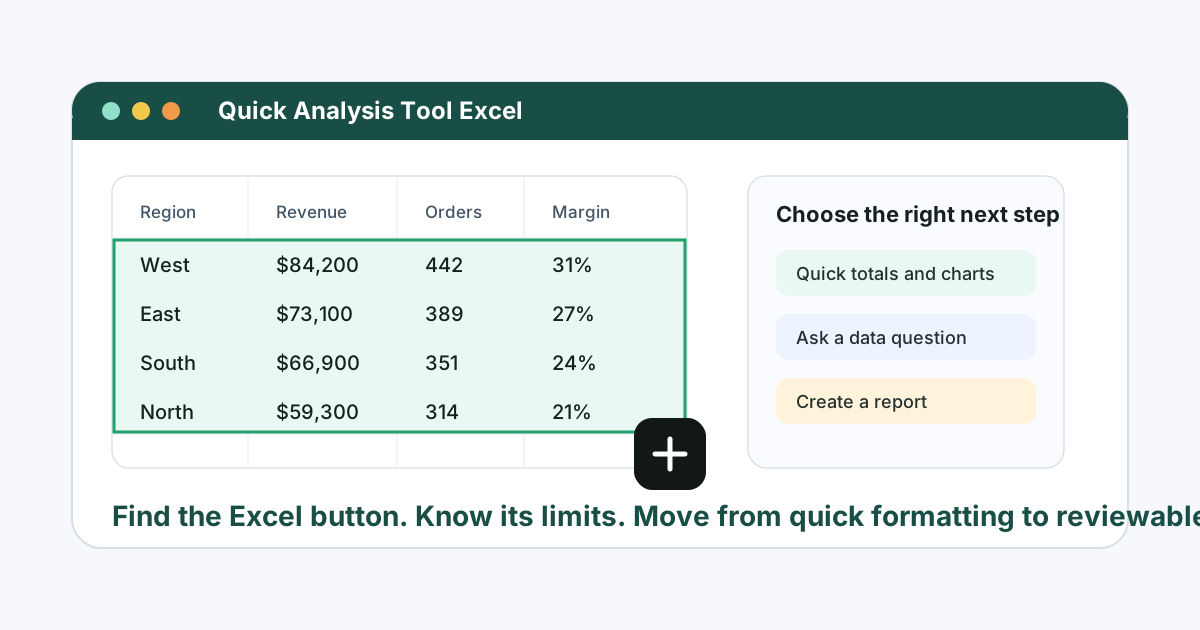
IA intégrée à Excel (Copilot). Aucun nouvel outil à apprendre et elle se trouve là où votre modèle vit déjà. Nécessite la bonne licence Microsoft 365, fonctionne mieux sur des plages tabulaires propres, et a tendance à avoir du mal avec le type d’export qui comporte trois lignes d’en-tête et des cellules fusionnées.
Compléments Excel (DataSnipper, Datarails). Puissants et véritablement natifs d’Excel. Le piège que les tableaux comparatifs de fournisseurs mentionnent rarement : un complément nécessite l’approbation de l’IT, une installation d’Excel sur poste, et souvent une machine Windows. Si votre ordinateur portable est verrouillé ou que votre équipe utilise Mac ou Excel pour le web, « natif d’Excel : oui » est un blocage plutôt qu’un atout.
Espaces de travail IA basés sur les fichiers (RowSpeak). Vous téléversez le fichier tel qu’il vous est parvenu et posez la question en langage naturel. Rien à installer, donc rien à faire approuver. Le compromis est qu’il travaille sur les fichiers que vous téléversez plutôt que de se connecter directement à vos systèmes.
BI complète (Power BI, Tableau). L’endroit idéal pour un tableau de bord que beaucoup de gens consultent chaque semaine, une fois vos données propres et dans un entrepôt. Configuration lourde si ce que vous avez réellement est un export mensuel. Si vous comparez cela à une voie plus légère, comparez-le à un flux de business intelligence ou à un processus Excel vers tableau de bord.
La plupart des équipes financières de petites et moyennes structures se situent dans la quatrième ou la cinquième catégorie et se font vendre la troisième. Si vous recevez des fichiers plutôt que d’interroger un entrepôt, commencez par quelque chose qui lit les fichiers.
Un exemple concret : analyse des écarts en une passe
Voici l’ensemble du flux de travail sur un fichier qui ressemble à un vrai.
Votre entrée :
| Mois | Service | Compte | Budget | Réalisé | Responsable |
|---|---|---|---|---|---|
| Janv. | Ventes | Déplacements | 18000 | 24,750 | RevOps |
| Janv. | Support | Logiciels | 12000 | 9800 | Support Ops |
| Janv. | Marketing | Médias payants | 60000 | n/a | Growth |
| Févr. | Marketing | Médias payants | 60000 | 72800 | Growth |
| Févr. | ventes | Déplacements | 18000 | 21,100 | RevOps |
Notez ce qui ne va pas dans ce fichier, car votre vrai fichier a les mêmes problèmes : Réalisé mélange des nombres avec du texte et des virgules, une valeur manque, et « Ventes » et « ventes » seront comptés comme deux services.
Le prompt :
Ceci est un fichier Budget vs Réalisé. Avant l’analyse :
1. Nettoyez la colonne Réalisé en nombres et dites-moi quelles lignes vous avez modifiées.
2. Traitez les noms de service comme insensibles à la casse et dites-moi lesquels vous avez fusionnés.
3. Listez les lignes comportant des valeurs manquantes et excluez-les des totaux, ne devinez pas.

Ensuite :
4. Classez les écarts défavorables les plus importants par service et par compte, en valeur et en pourcentage.
5. Pour chacun des trois premiers, indiquez ce que le fichier me dit et ne me dit pas sur la cause.
6. Rédigez une synthèse de cinq phrases que je peux envoyer à un responsable budgétaire.
7. Terminez par le nombre de lignes avant et après nettoyage, ainsi que les totaux Budget et Réalisé.
Les étapes 1 à 3 et l’étape 7 sont la différence entre un prompt qui semble impressionnant et un prompt auquel vous pouvez faire confiance. Vous demandez à l’outil de montrer son travail avant de montrer sa conclusion.
Voici ce que cela donne en pratique. Le fichier entre, et la première chose qui revient est un rapport de ce qui a été modifié, pas une conclusion :
Cette démo utilise un fichier de registre général plutôt qu’un export Budget vs Réalisé, mais la séquence est celle qui compte : téléversement, une liste indiquée de ce qui a été standardisé et des cellules remplies, puis un .xlsx téléchargeable. Votre analyse des écarts devrait commencer de la même manière.
Ce qu’une bonne réponse vous donne :
- Un tableau des écarts classés, avec Médias payants de Marketing à +12 800 (21 % au-dessus) comme écart le plus important.
- Une note indiquant que la ligne Médias payants de janvier a été exclue car manquante, donc janvier n’est pas comparable.
- Une note indiquant que deux valeurs
Réaliséont été extraites à partir de texte, et que deux orthographes de service ont été fusionnées. - Une synthèse courte en langage clair, sans causes inventées.
- Des nombres de lignes et des totaux que vous pouvez rattacher au fichier source.
Si la réponse saute les mises en garde et va droit à un graphique bien propre, c’est un signal pour s’en méfier, pas pour être impressionné.
La liste de contrôle de révision
C’est la partie que la plupart des articles sur l’IA en finance omettent, et c’est celle qui vous protège. Cinq vérifications, deux minutes :
- Rattachez les totaux. Additionnez Budget et Réalisé dans le fichier d’origine et comparez avec les totaux de l’IA. S’ils diffèrent et que rien n’a été délibérément exclu, arrêtez.
- Comptez les lignes. Lignes avant nettoyage, lignes après. Tout ce qui a été supprimé en silence est un problème, surtout si un filtre a retiré tout un service.
- Vérifiez le dénominateur. « Marketing est 21 % au-dessus » par rapport à quoi, le budget mensuel ou annuel ? Les erreurs de pourcentage viennent plus souvent d’une base modifiée en douce que d’une mauvaise arithmétique.
- Vérifiez deux chiffres à la main. Choisissez l’écart le plus important et une ligne au hasard. Recalculez-les vous-même. Deux correspondances constituent une forte preuve que tout le tableau est juste.
- Confirmez la base de comparaison. Mois par mois, trimestre par trimestre, année par année et par rapport au budget racontent quatre histoires différentes. Assurez-vous que celle de la synthèse est bien celle que vous avez demandée.
La vérification 3 est celle qui piège les gens, car rien à l’écran ne semble erroné. Ces deux phrases sont arithmétiquement correctes, citent le même écart, et une seule répond à la question que vous avez posée :
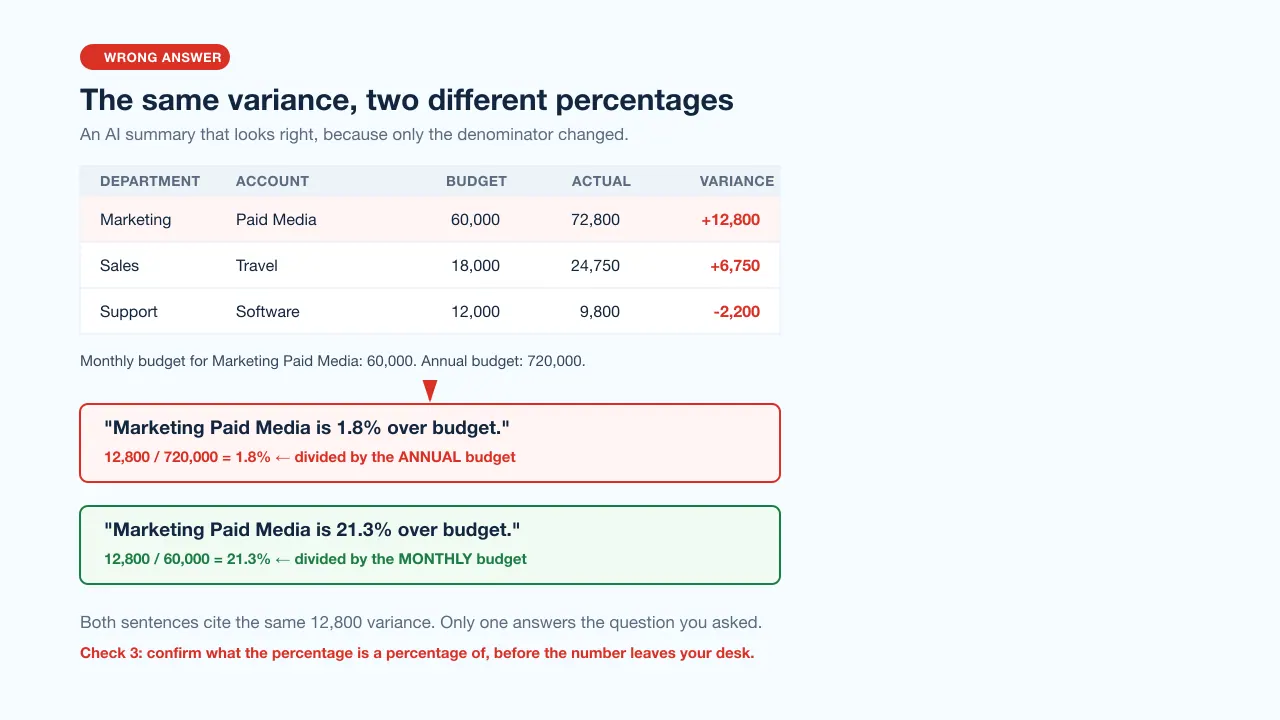
Un écart de 1,8 % est classé. Un écart de 21,3 % déclenche une réunion. Si vous sautez la vérification 3, la version qui atteint votre manager est celle que l’outil a choisie au hasard.
Notez tout ce qui a été exclu ou fusionné et mettez-le dans la note que vous envoyez. Une synthèse d’écarts avec « Médias payants de janvier exclus, aucun réalisé enregistré » en bas résiste aux questions. Une synthèse sans cela n’y résiste pas.
Erreurs courantes
- Demander la conclusion avant le nettoyage. « Expliquez les écarts » sur un fichier sale produit des absurdités assurées. Nettoyez d’abord, dans le même prompt.
- Accepter la première réponse alors que le fichier était ambigu. Si l’outil a dû deviner quelle colonne était le réalisé, il a peut-être deviné faux. Demandez-lui ce qu’il a supposé.
- Laisser une définition dériver d’un mois à l’autre. Si le rapport du mois dernier regroupait les déplacements sous Ventes et que celui de ce mois les sépare, la tendance est un artefact. Gardez le prompt et réutilisez-le.
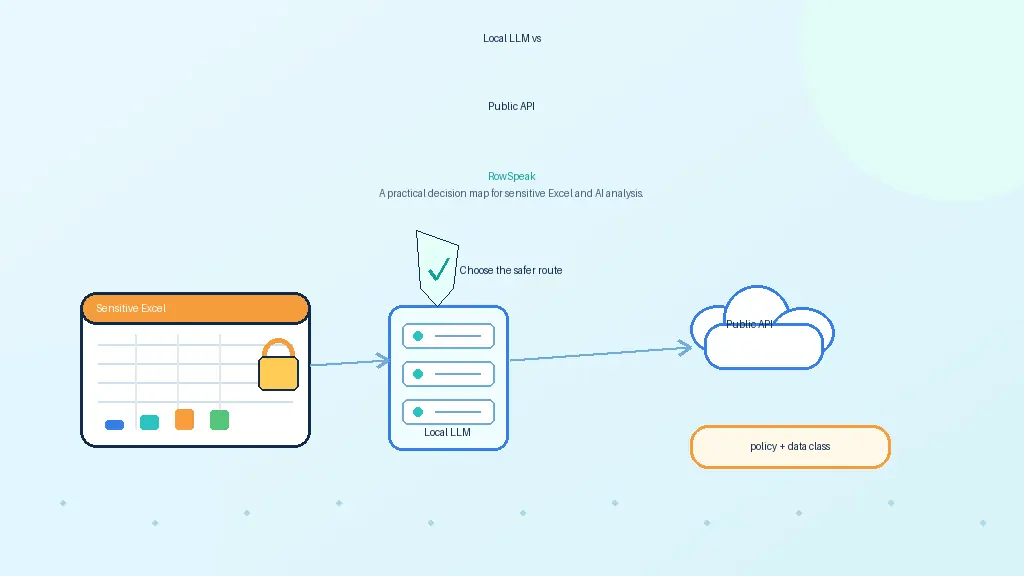
- Téléverser des données que vous ne devriez pas. Les noms de clients, les salaires des employés et les résultats non publiés méritent une vérification au regard de votre propre politique. Supprimez les colonnes identifiantes quand l’analyse n’en a pas besoin.
- Prendre un texte de synthèse brouillon pour un texte fini. L’IA écrit le paragraphe. Vous assumez ce qu’il dit.
Sécurité des données, en pratique
Les certifications valent la peine d’être vérifiées, mais ce n’est pas toute la question. Avant de téléverser un vrai fichier financier, obtenez des réponses à quatre points :
- Où le fichier est-il stocké, et est-il chiffré ?
- Vos données servent-elles à entraîner les modèles du fournisseur ?
- Combien de temps sont-elles conservées, et pouvez-vous les supprimer ?
- Qui, au sein de votre organisation, peut voir ce que vous avez téléversé ?
Pour RowSpeak spécifiquement : les fichiers téléversés sont stockés dans un stockage objet chiffré et ne sont pas utilisés pour l’entraînement des modèles. Cela répond à deux des quatre points. Les deux autres méritent d’être posés à tout fournisseur que vous envisagez, y compris ceux de ce guide.
Où RowSpeak s’inscrit
RowSpeak est un espace de travail basé sur les fichiers, conçu exactement pour la situation du paragraphe d’ouverture : le fichier est désordonné, il est arrivé sous forme d’export ou de PDF, et vous avez besoin d’une réponse vérifiable plutôt que d’un nouveau système.
Il convient lorsque :
- Vos entrées mensuelles sont Excel, CSV, PDF ou captures d’écran plutôt qu’un modèle BI propre.
- Vous ne pouvez pas installer de complément Excel, ou ne voulez pas attendre l’approbation de l’IT.
- Vous avez besoin de l’analyse, d’un graphique et d’un paragraphe que vous pouvez envoyer, en une seule passe sur le fichier.
- Vous voulez réexécuter le même rapport récurrent le mois suivant sans le reconstruire.
- Vous avez besoin d’un rapport de gestion qu’une équipe de direction lira réellement.
Trois choses à savoir avant de l’essayer. Les formules existantes de votre classeur téléversé ne sont pas supprimées, et les fichiers .xlsx exportés conservent leurs formules, donc votre modèle survit à l’aller-retour. Il n’y a pas de connexion directe à Google Sheets, donc les utilisateurs de Sheets exportent en xlsx ou csv, téléversent, puis réimportent le résultat. Et ce n’est pas un logiciel d’audit : si vous avez besoin d’une liaison de preuves au niveau du document, utilisez une plateforme d’audit dédiée.
L’offre gratuite comprend 10 conversations par mois, sans carte bancaire, ce qui suffit pour exécuter ce flux d’analyse des écarts sur un vrai fichier et le juger sur vos propres données plutôt que sur une démo.
Votre prochaine étape
Choisissez un rapport que vous produisez déjà chaque mois. Exécutez le prompt ci-dessus sur le fichier du mois dernier, puis appliquez les cinq vérifications de révision par rapport à l’original. Vous apprendrez plus en quinze minutes sur l’utilité de l’IA pour votre flux de travail particulier qu’avec n’importe quel tableau comparatif, y compris celui-ci.
Essayez-le sur votre propre fichier d’écarts
Téléversez l’export Budget vs Réalisé du mois dernier, collez le prompt de cet article et exécutez les cinq vérifications par rapport à la source. Dix conversations par mois sont gratuites et aucune carte bancaire n’est nécessaire, vous pouvez donc le juger sur vos vraies données plutôt que sur une démo.
Lecture associée : Outils financiers IA pour Excel pour une comparaison outil par outil, le tutoriel gratuit de prévision financière par IA pour projeter les 12 prochains mois, et comment auditer des rapports Excel générés par IA pour un processus de révision plus approfondi.
Questions fréquentes
Quelle IA est la meilleure pour l’analyse financière ? Il n’y en a pas une seule de meilleure, car les outils résolvent différentes parties du travail. Pour les preuves d’audit, utilisez un logiciel d’audit dédié. Pour un tableau de bord que beaucoup de gens consultent, utilisez la BI. Pour des fichiers mensuels désordonnés qui doivent devenir une réponse vérifiable, utilisez un espace de travail basé sur les fichiers tel que RowSpeak. Pour expliquer un concept ou rédiger une formule, un chat IA généraliste convient.
Comment utiliser l’IA pour l’analyse financière ? Téléversez le fichier, demandez à l’outil de nettoyer et de signaler ce qu’il a modifié avant d’analyser, puis posez votre vraie question. Terminez en vérifiant les totaux, le nombre de lignes, le dénominateur du pourcentage, deux chiffres recalculés à la main et la base de comparaison. La liste de contrôle ci-dessus couvre ces cinq points.
Quel modèle d’IA est le meilleur pour l’analyse financière ? Le choix du modèle compte moins que la gestion des fichiers. Un modèle puissant qui ne peut pas lire votre export à trois lignes d’en-tête perdra face à un modèle plus faible enveloppé dans un flux de travail qui nettoie d’abord le fichier. Jugez l’outil sur ce qu’il fait avec votre vrai fichier, pas sur le modèle qu’il contient.
L’IA peut-elle remplacer un analyste financier ? Non. Elle supprime l’heure du milieu du travail, c’est-à-dire le nettoyage, le classement et le premier brouillon. Décider quelle question poser et assumer la responsabilité de la réponse reste le métier.
Est-il sûr de téléverser des données financières vers un outil d’IA ? Cela dépend du fournisseur et de votre propre politique. Demandez où les données sont stockées, si elles entraînent des modèles, combien de temps elles sont conservées et qui peut les voir. Supprimez les colonnes dont l’analyse n’a pas besoin, en particulier les données personnelles.