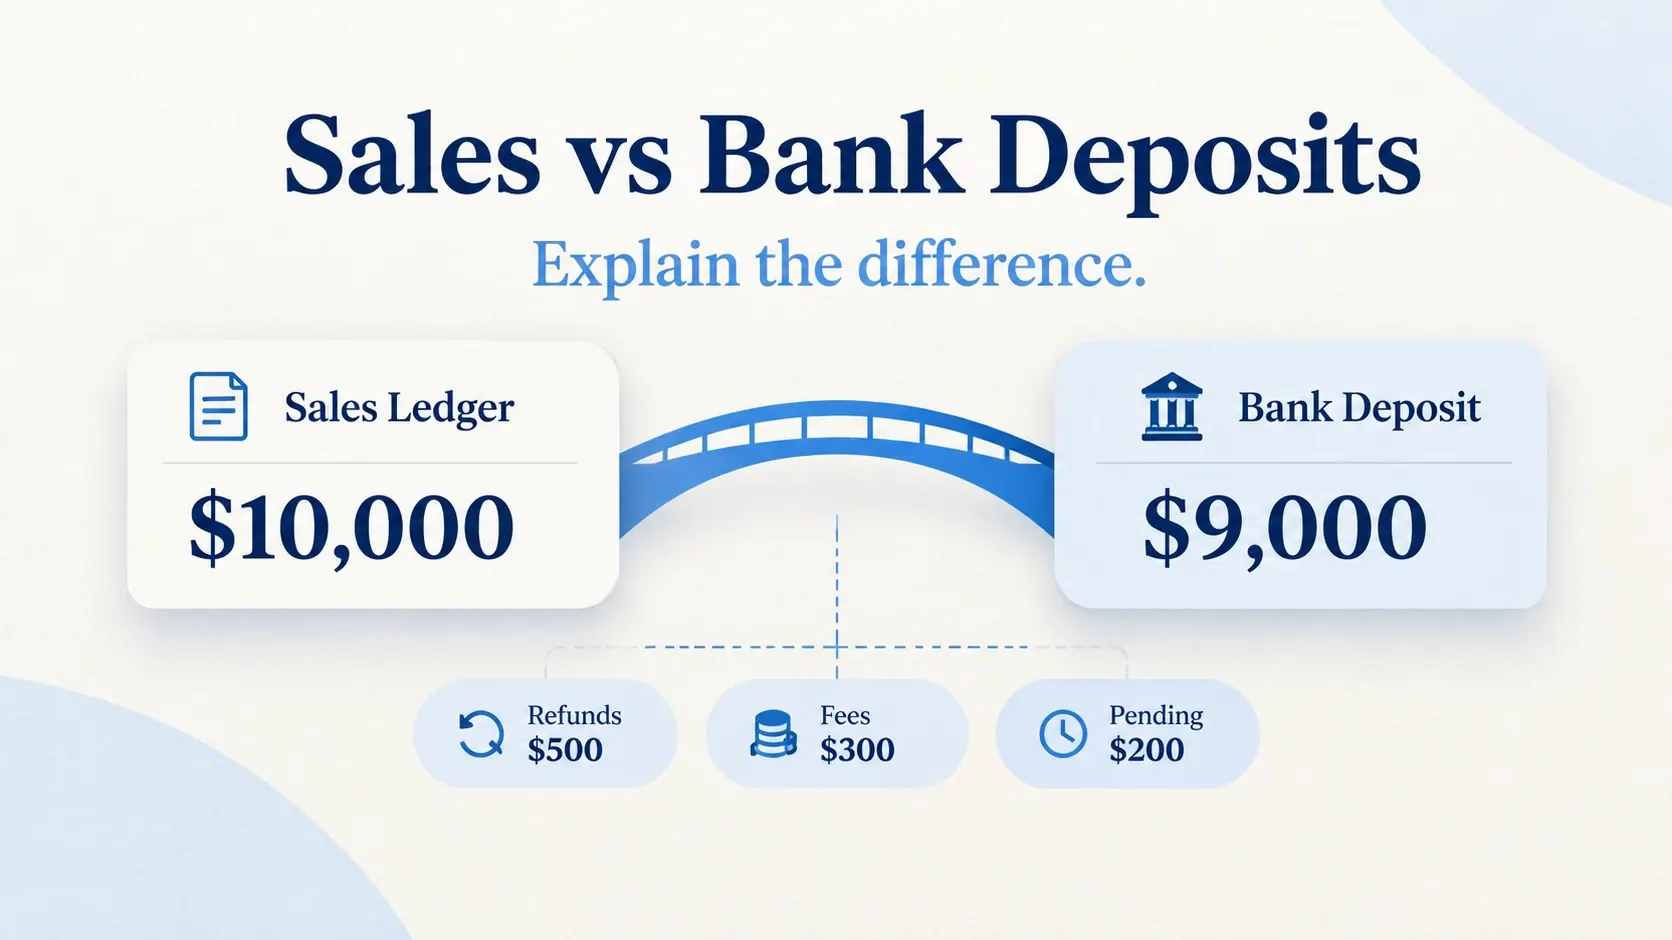
Chaque versement correspond à votre relevé bancaire. Puis vous remarquez une commande de septembre remboursée en octobre, une conversion de devise inférieure de $10 à sa valeur comptable, et $120 de frais de traitement classés dans Charges diverses. Quels éléments nécessitent une correction, et lesquels nécessitent simplement une explication ?
Ce guide aide les comptables ecommerce et les équipes financières à transformer ces questions en une file d'exceptions : une courte liste d'éléments à examiner, avec les documents sources et une prochaine action pour chacun. Vous vérifierez séparément la trésorerie, le solde de fin de mois et la classification des frais.
Commencez par le classeur d'exercice, ou téléchargez le pack d'exercice complet avec les CSV, les tests d'échec et des réponses de référence distinctes. Tous les enregistrements sont synthétiques.
Points clés :
- Expliquez un solde de fin de mois légitime de $800 sans forcer le compte de compensation à zéro.
- Trouvez un problème de classification de frais de $120 même lorsque la totalité des $8,700 de versements correspond à la banque.
- Gardez les remboursements inter-périodes et les écarts de devise inexpliqués visibles jusqu'à ce que la politique ou les preuves pertinentes les résolvent.
- Utilisez les fichiers et les prompts copiables pour demander une file dans RowSpeak, puis vérifiez la réponse par rapport à des calculs indépendants et à un test de remboursement manquant de $30.
À quoi ressemble une file d'exceptions de versements utile
Un versement est l'argent que votre processeur de paiement envoie à votre banque. Un compte de compensation est le compte comptable temporaire utilisé pour suivre les fonds qui transitent par ce processeur. Le grand livre, ou GL, enregistre les écritures comptables.
Faire correspondre un versement à la banque répond à une seule question : ce transfert est-il arrivé ? Cela n'établit pas si chaque remboursement a été enregistré, si le solde restant est justifié, ou si les frais de traitement ont été imputés au bon compte de charges.
Pour cet exercice, le résultat utile est quatre éléments à examiner :
| Élément | Montant et signification | Statut | Prochaine action |
|---|---|---|---|
| R-01 : Commande de septembre remboursée en octobre | $300 d'activité de remboursement | Revue de cut-off | Vérifier les dates du remboursement et du GL par rapport à la politique de période fournie. |
| M-01 : Le compte de frais diffère de la correspondance approuvée | $120 de frais concernés ; écart de trésorerie $0 | Revue de classification | Examiner le compte et obtenir l'historique de configuration. |
| X-01 : Un règlement EUR distinct diffère de la valeur comptable | $10 d'écart USD inexpliqué | Preuve manquante | Obtenir les taux historiques, les dates et les frais de conversion. |
| B-01 : Fonds encore chez le processeur | $800 de solde de clôture justifié | Expliqué-ouvert | Retracer le versement ultérieur et le reçu bancaire. |
Une exception est un élément nécessitant une attention, pas automatiquement une erreur ni une perte. Ces montants décrivent des choses différentes. Les additionner dans un seul « total des pertes » induirait l'examinateur en erreur.
Étape 1 : Préparer les exports et fixer le périmètre de fin de mois
Le classeur contient un mois d'octobre 2026 fictif et complet pour DemoStore. Tous les montants du cas principal sont en USD, les dates utilisent UTC et les soldes d'ouverture sont nuls. Le supplément EUR appartient à un compte distinct et reste en dehors des totaux USD principaux.
| Feuille de calcul | Ce qu'elle fournit |
|---|---|
Read_me |
Périmètre du compte, dates, signes, tolérance et politique de l'exercice |
Processor |
Un événement de charge, remboursement ou frais par ligne, avec les ID d'événement et de versement |
Payouts et Bank |
Transferts envoyés, références bancaires et dates de comptabilisation réelles |
GL |
Une écriture de journal appariée par ligne : un compte de débit, un compte de crédit et un montant positif |
Mapping et Config_snapshot |
Compte de frais approuvé avec dates d'effet, plus l'instantané de configuration actuel |
Balances |
Soldes d'ouverture et de clôture du processeur et du GL |
FX_supplement |
Un règlement distinct avec des preuves de conversion de devise intentionnellement manquantes |
Les exports GL réels utilisent souvent une ligne par ligne de compte. Confirmez votre format avant de calculer débits moins crédits ; ne comptez pas les deux côtés comme des charges. Les comptes de contrôle des encaissements et des remboursements de cet exercice ne déterminent ni le chiffre d'affaires comptabilisé ni le traitement fiscal.
Conservez les exports d'origine inchangés. Notez le compte, la devise, le fuseau horaire, les dates de début et de fin, et si le compte de compensation inclut les transferts en transit ou les réserves. Obtenez les soldes aux limites de période et les commandes antérieures pertinentes. Filtrer chaque fichier sur les dates de commande d'octobre exclurait la commande de septembre à l'origine du remboursement de ce mois.
Pour la différence de base entre les ventes, l'activité du processeur et les dépôts bancaires, consultez notre guide de rapprochement ventes-banque.
Étape 2 : Faire correspondre les versements, puis expliquer le solde de clôture
D'abord, regroupez les événements du processeur par payout_id. Faites correspondre chaque transfert à un crédit bancaire à l'aide de la référence bancaire, puis vérifiez son montant et ses dates. La correspondance de montants égaux à elle seule peut relier les mauvaises transactions.
| Versement | Événements du processeur | Activité nette | Transfert envoyé | Enregistrement bancaire et crédit |
|---|---|---|---|---|
| P01 | E01, E03, E04, E05 | $4,620 | $4,620 | B01 / PAY-P01 : $4,620 |
| P02 | E02, E06 | $4,080 | $4,080 | B02 / PAY-P02 : $4,080 |
| Total | $8,700 | $8,700 | $8,700 |
La documentation de rapprochement des versements de Stripe décrit l'activité de versement détaillée et les soldes de clôture non réglés. Elle distingue également les dates d'arrivée estimées des dates de comptabilisation bancaire réelles. Son rapport de versements automatiques a un périmètre défini ; les versements manuels ou instantanés nécessitent l'approche de rapprochement alternative appropriée.
Maintenant, calculez le solde du processeur indépendamment :
Solde d'ouverture du processeur       $0
Encaissements d'octobre           $10,000
Remboursements                      -$300
Frais de traitement                 -$200
Versements envoyés                -$8,700
Solde de clôture justifié            $800

Solde de compensation GL de même périmètre $800
Écart de solde inexpliqué              $0
Les frais et remboursements sont déjà négatifs dans Processor.signed_USD ; additionnez ces valeurs signées une seule fois. Soustraire à nouveau des frais négatifs surestimerait le solde.
Les $800 correspondent à E07, encaissé le 31 octobre et disponible après la fin du mois. Il n'y a ni réserves ni transferts en transit dans ce jeu de données. Dans des fichiers réels, identifiez-les séparément et évitez de compter les fonds deux fois entre les comptes.
L'auto-contrôle porte sur l'écart inexpliqué, pas sur un solde de compte forcé à zéro. Un lot entièrement réglé ne devrait présenter aucun résidu inexpliqué. Un compte de fin de mois peut légitimement détenir de l'argent qui n'a pas encore été réglé.
Étape 3 : Examiner séparément les remboursements, les écarts de devise et les comptes de frais
Remboursements inter-périodes : conserver toutes les dates pertinentes
La commande S090 est datée du 25 septembre. Les événements de remboursement E03 et E04 ont eu lieu les 3 et 4 octobre, pour un total de $300. Tous deux ont été inclus dans le versement d'octobre P01 ; leurs écritures GL J03 et J04 ont également été comptabilisées en octobre.
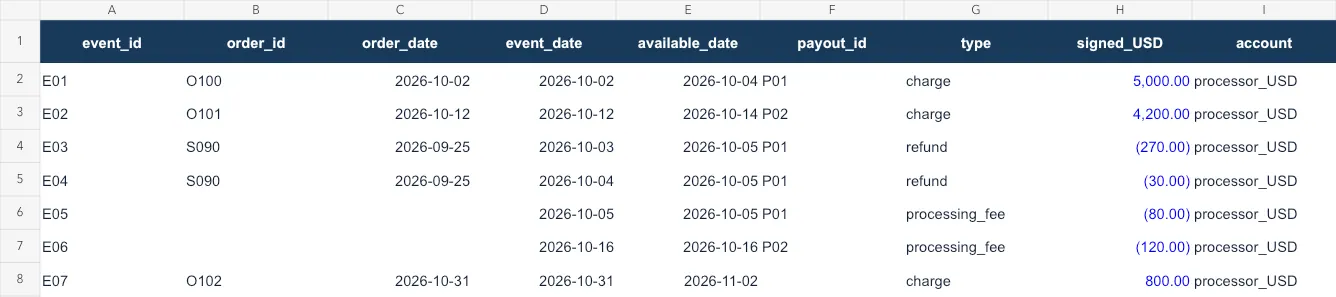
Aperçu du classeur à partir des entrées synthétiques téléchargeables. E03/E04 conservent la date de commande d'origine ; aucun versement n'est attribué à E07.
La politique de l'exercice enregistre les remboursements à la date de l'événement de remboursement. Selon cette règle fournie, ces dates concordent. Conservez la piste de revue et consignez la décision de l'examinateur ; ne déplacez pas les remboursements vers septembre simplement pour correspondre au mois de la commande. La politique comptable de votre entreprise détermine le traitement.
Écarts de change : demander des preuves avant de nommer la cause
Le change, ou FX, désigne la conversion entre devises. Dans le supplément distinct, 1 000 EUR ont une valeur comptable historique en USD de $1,080, tandis que la banque reçoit $1,070. La valeur comptable désigne la valeur déjà enregistrée dans les livres.
L'écart arithmétique est de $10. Les fichiers n'établissent pas quelle part se rapporte aux taux de change, aux frais de conversion ou à un autre ajustement. Laissez-le non résolu et demandez les dates des taux historiques, le sens du taux, la source, la ventilation des frais et la politique d'évaluation applicable. Un taux de marché actuel ne peut pas expliquer à lui seul un règlement passé.
Correspondance des frais : comparer le compte approuvé avec la comptabilisation réelle
Une correspondance de frais est la règle reliant un type d'événement du processeur à un compte comptable. La règle M01 indique que les frais de traitement d'octobre doivent être imputés à Frais de traitement. L'écriture J06 débite plutôt Charges diverses pour les $120 de frais d'E06.
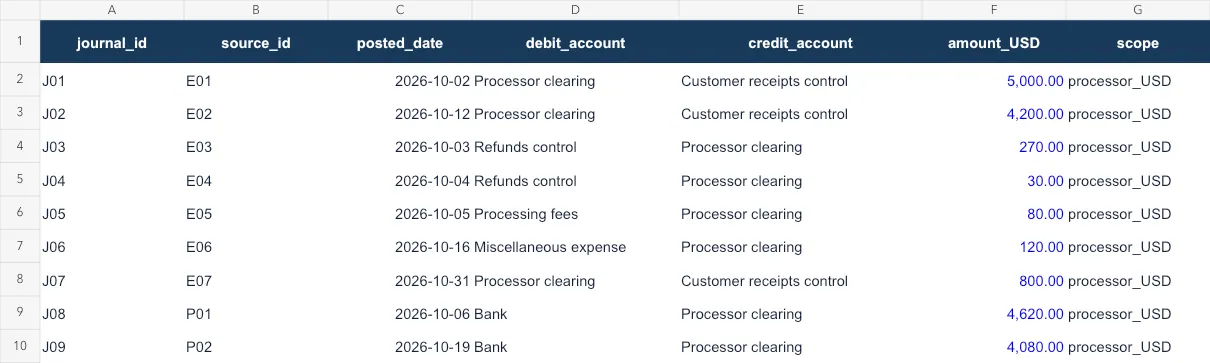
Aperçu du classeur à partir des entrées synthétiques. Comparez J06 avec la règle M01, effective du 1er au 31 octobre. Cet écart de classification laisse le crédit de compensation inchangé.
Vérifiez la règle approuvée effective à la date de l'événement de frais, le compte de journal réel et l'historique de configuration. Un instantané actuel seul ne peut pas vous dire quand ni pourquoi une règle a changé.
Dans ce jeu de données, l'instantané C01 pointe également les frais de traitement vers Charges diverses. Cela justifie un examen de la configuration. Cela ne prouve pas une réinitialisation silencieuse : le journal des modifications est absent. Si une reclassification est appropriée, le responsable comptable l'approuve ; la demande de rapprochement ne devrait pas modifier les livres en silence.
Étape 4 : Téléverser les fichiers dans RowSpeak et confirmer la couverture
Une fois que vous connaissez les contrôles nécessaires, l'analyse de données basée sur des fichiers de RowSpeak vous offre un espace pour regrouper les exports, demander des comparaisons et affiner l'explication en langage clair.
Ouvrez RowSpeak, connectez-vous et sélectionnez Chat With Excel. Cliquez sur la zone de téléversement pour choisir payout-month-end-inputs.xlsx depuis votre ordinateur. Start a conversation with my file ouvre la bibliothèque des fichiers déjà téléversés. Attendez le traitement du fichier avant de demander le rapprochement. Téléversez le classeur ou les neuf CSV de base, afin que les mêmes enregistrements ne soient pas comptés deux fois. Gardez la clé de réponse distincte hors de l'analyse.
Capture d'écran existante de téléversement RowSpeak illustrant le point d'entrée ; le libellé de l'interface peut changer. Cette image n'est pas un résultat d'analyse de versement.
Commencez par un contrôle de couverture :
Inspectez ce classeur d'exercice synthétique avant de calculer.
Listez ses feuilles de calcul, la signification de chaque ligne, les ID uniques, les plages de dates,
les comptes, les devises, les signes des montants et les preuves manquantes.
Utilisez Read_me pour le périmètre et la politique. Vérifiez les ID en double et les liens manquants.
Confirmez que les lignes GL sont des écritures appariées de débit/crédit.
Gardez FX_supplement séparé de processor_USD. Ne complétez pas les taux,
responsables, dates de suivi ou historique de configuration manquants par des suppositions.
À vérifier avant de continuer : la réponse doit reconnaître neuf feuilles de calcul, deux versements, sept événements du processeur et neuf écritures GL appariées. Les preuves FX et l'historique de configuration doivent rester manquants. Si une feuille de calcul n'est pas lue, joignez son CSV et identifiez-le explicitement comme source de remplacement.
Lors de notre exécution produit du 21 octobre, RowSpeak a identifié ces dénombrements, le solde justifié de $800 et l'écart de classification de $120 de J06. Une phrase de la première réponse indiquait à tort qu'E05/E06 n'avaient pas de versement, bien que la même réponse ait correctement calculé leurs groupes de versements. C'est pourquoi vous devez examiner les affirmations sur les sources individuelles ainsi que les totaux.
Étape 5 : Demander la file d'exceptions et inspecter ses preuves
« Donnez-moi une file d'exceptions » nomme le résultat souhaité. Le prompt suivant fournit les règles qui rendent le résultat examinable :
Préparez le rapprochement des versements de fin de mois d'octobre 2026 à l'aide des
sources jointes et de la politique Read_me. Utilisez une tolérance de 0,01 USD.

1. Faites correspondre l'activité signée de Processor aux Payouts par payout_id, puis à
Bank par bank_reference/reference. Vérifiez les ID, la couverture, les dates et
les montants. Laissez les doublons et les correspondances ambiguës non résolus.
2. Expliquez solde d'ouverture + activité - versements = solde de clôture.
Comparez le solde de compensation GL avec les éléments de clôture justifiés
indépendamment dans le même périmètre de compte. Ne forcez pas zéro et n'inventez pas d'écritures.
3. Gardez distinctes les dates de commande d'origine, d'événement de remboursement, de disponibilité, de versement envoyé,
de comptabilisation bancaire et de GL. Appliquez la politique de remboursement fournie.
4. Comparez le compte de débit GL de chaque frais avec Mapping effective à sa
date d'événement. Un instantané ne prouve pas quand ni pourquoi une règle a changé.
5. Gardez le supplément EUR séparé. Montrez les montants comptables par rapport aux montants USD bancaires ;
laissez la cause non résolue sans taux historiques et frais.

Renvoyez la correspondance des versements, une explication du solde de clôture, une comparaison
des comptes de frais et une file d'exceptions. Incluez la feuille de calcul/fichier source,
l'ID de ligne, les ID d'événement/versement, les dates pertinentes, le montant, la devise, la base du montant,
la règle/preuve, le statut et la prochaine action. Laissez vides les responsables et dates d'échéance
inconnus. Séparez les écarts de trésorerie inexpliqués des montants de classification.
Incluez les éléments expliqués-ouverts nécessitant des preuves de règlement ultérieures.
Ne marquez pas un élément comme approuvé ou résolu sans preuve à l'appui.
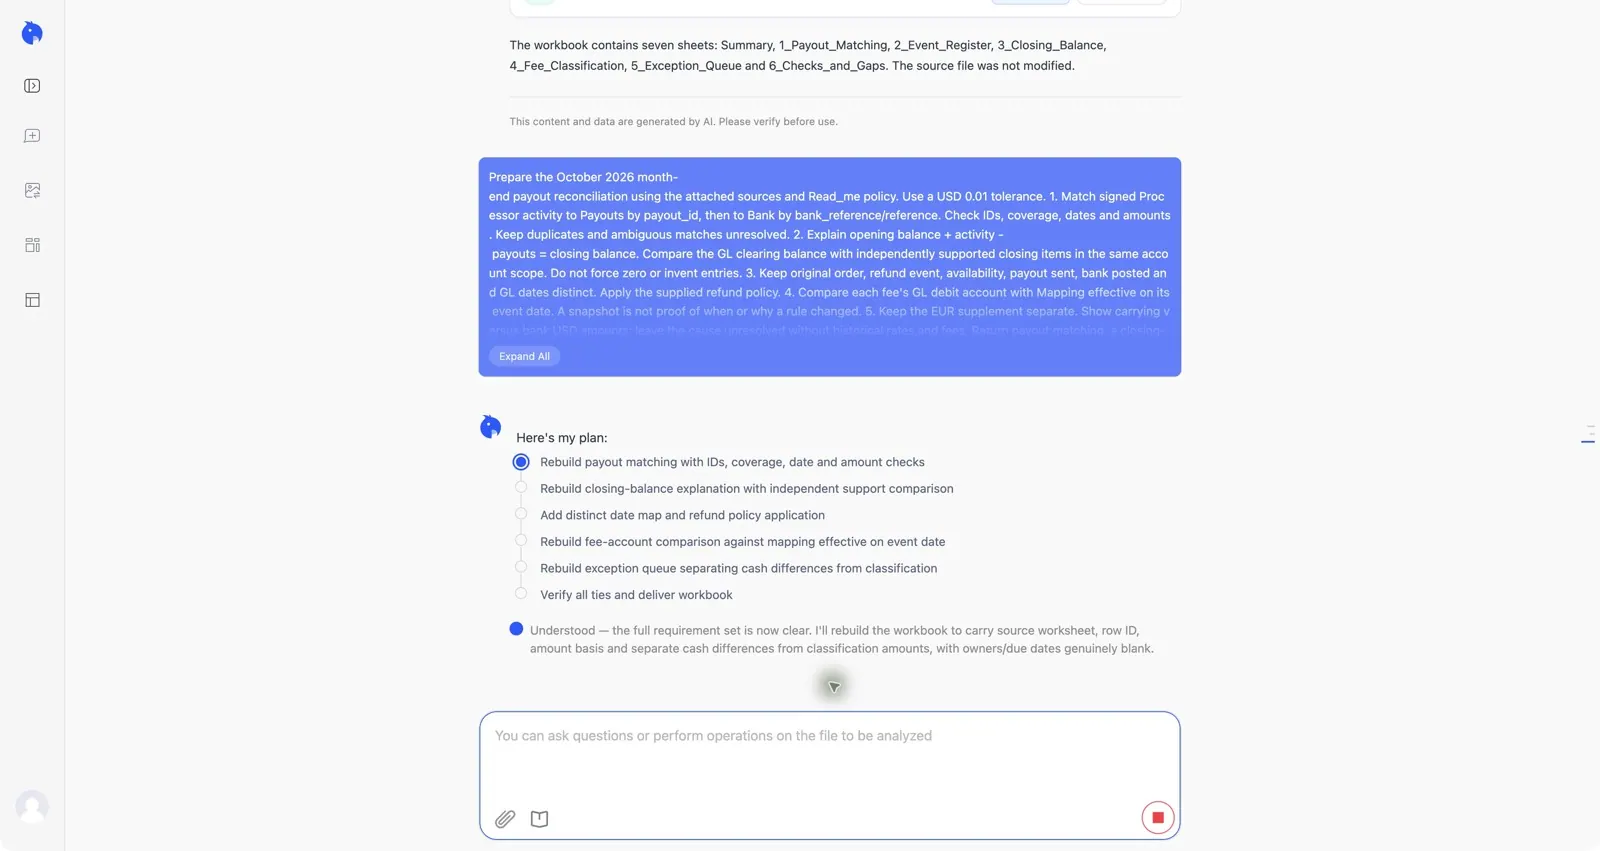
Capture produit réelle issue de l'exécution du classeur synthétique le 21 octobre 2026. La capture montre la demande soumise et le plan d'analyse, pas une clôture approuvée. L'interface du navigateur et l'historique du compte sont exclus.
Retracez au moins une ligne de chaque résultat jusqu'au fichier d'origine. Pour M-01, cela signifie Processor E06 → GL J06 → Mapping M01, avec C01 comme contexte supplémentaire. Une explication assurée sans ces enregistrements est insuffisante.
Dans l'exécution complétée avec le prompt complet, la réponse visible faisait correspondre les deux versements à $8,700 de crédits bancaires, expliquait le solde de clôture de $800 sans écart inexpliqué et identifiait l'élément de classification de frais de $120. Elle laissait l'écart de $10 de X01 non résolu et le solde de $800 d'E07 ouvert pour des preuves de règlement ultérieures. Son tableau de versements reliait correctement E05 à P01 et E06 à P02.
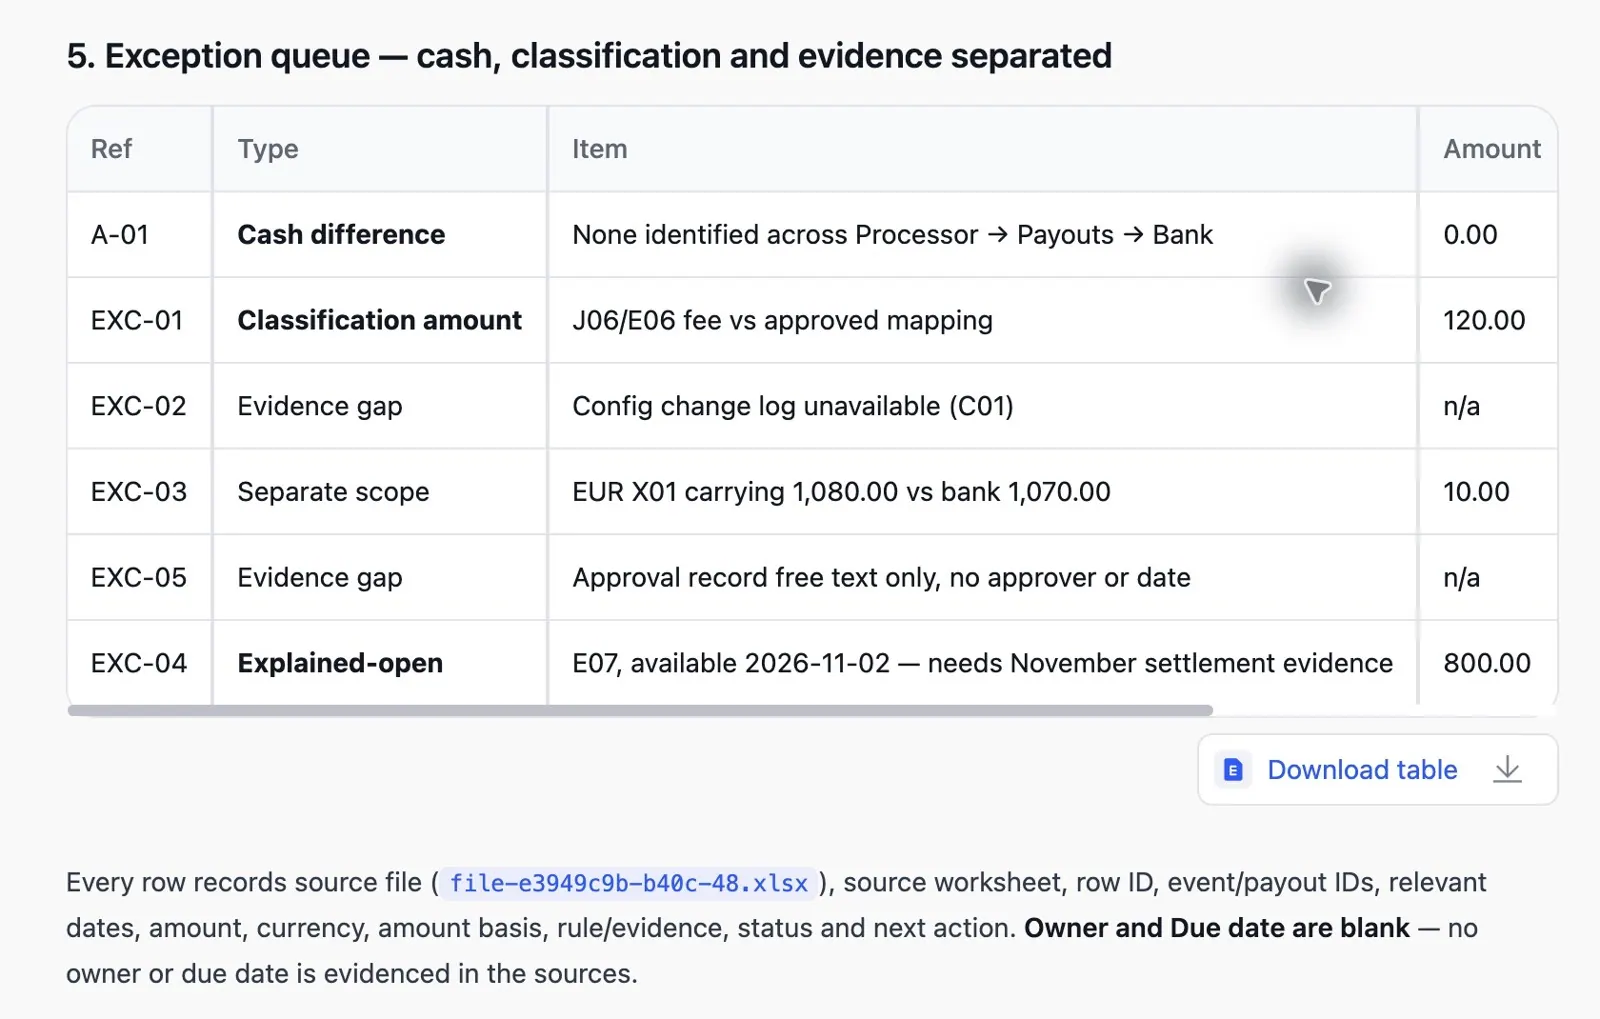
Réponse RowSpeak réelle recadrée issue de la même exécution synthétique. Les ID de file diffèrent de nos ID de référence ; comparez les enregistrements sources et la signification. Nous avons vérifié la réponse visible par rapport aux entrées, pas chaque cellule ni chaque formule du téléchargement généré. Il s'agit d'une exécution illustrative, pas d'un benchmark d'exactitude.
Si une affirmation sur une source est erronée ou qu'un seuil non justifié apparaît, demandez une correction avant d'utiliser le résultat :
Revérifiez chaque lien événement-versement par rapport à Processor.payout_id.
Citez les ID de ligne concernés et corrigez les affirmations contradictoires.
Utilisez uniquement la tolérance de correspondance fournie de 0,01 USD. N'inventez pas de
seuil de signification comptable et ne rejetez pas d'éléments sans notre politique.
Enregistrez la réponse avant d'ouvrir la clé de réponse indépendante. La référence ci-dessous montre ce que les enregistrements fournis justifient ; ce n'est pas une réponse RowSpeak capturée.
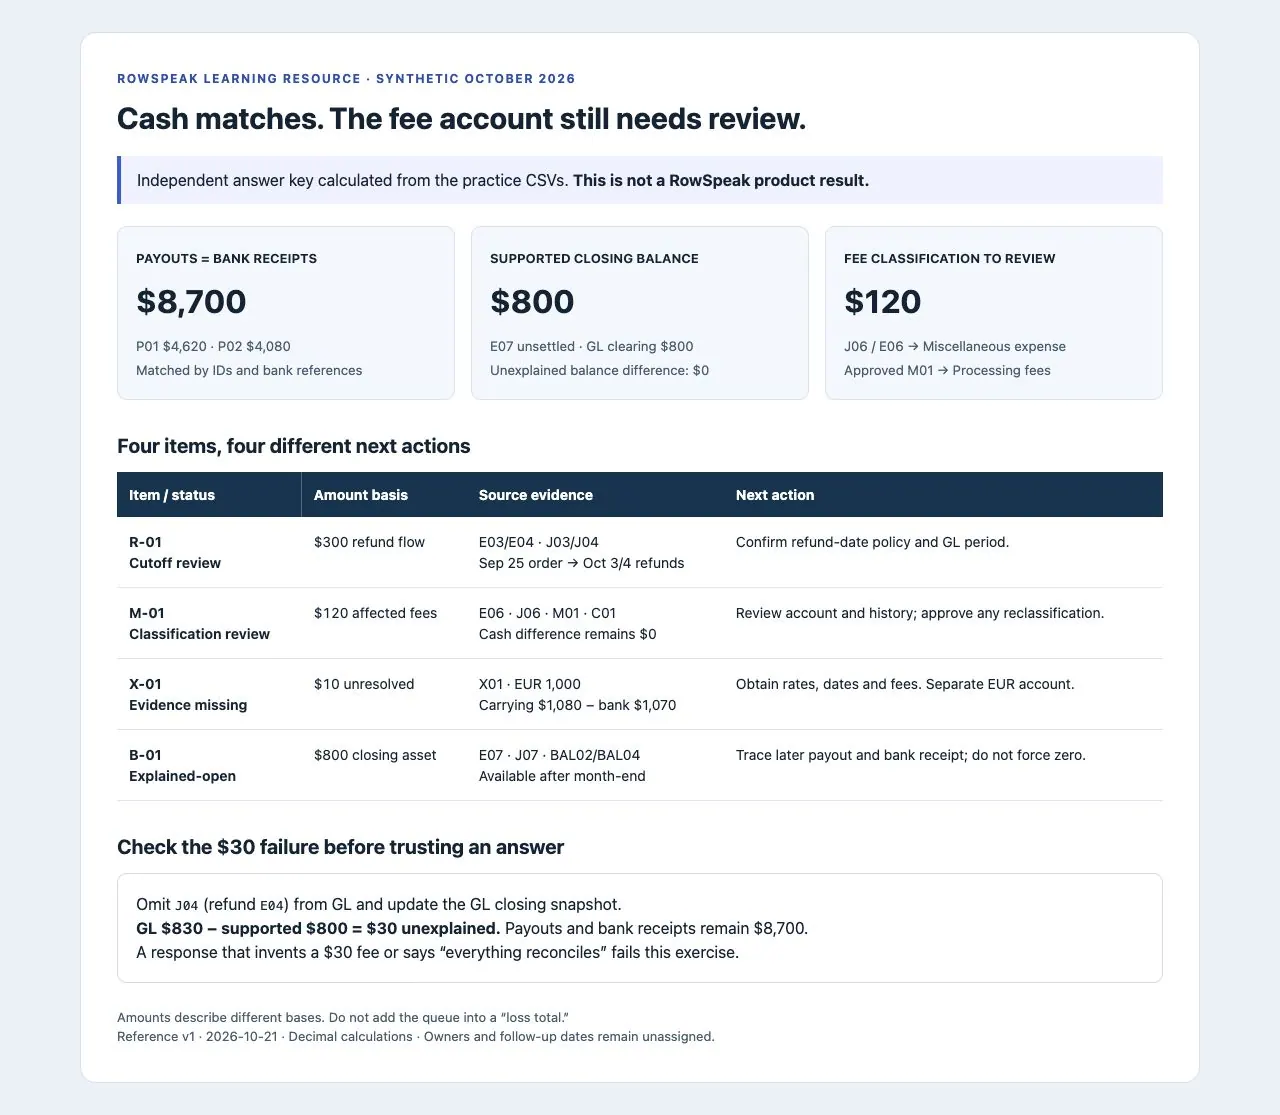
Capture d'écran de la clé de réponse de l'exercice, calculée séparément à partir des CSV. Utilisez-la pour évaluer votre résultat ; ce n'est pas une preuve de performance produit.
Étape 6 : Exécuter un test d'échec avant d'utiliser le résultat pour la clôture
Une analyse doit répondre correctement lorsqu'un enregistrement source change. Le pack d'exercice comprend deux variantes contrôlées :
| Test | Exactement quoi remplacer dans une nouvelle analyse CSV | Résultat calculé indépendamment |
|---|---|---|
| Écriture de remboursement manquante | Remplacez GL.csv par failure-tests/GL-omit-J04.csv, et Balances.csv par failure-tests/Balances-omit-J04.csv. Conservez les sept autres sources. |
Compensation GL $830 ; clôture justifiée $800 ; écart inexpliqué $30. E04 n'a pas J04. Les contrôles versement/banque correspondent toujours. |
| Mauvais compte de frais uniquement | Remplacez GL.csv par failure-tests/GL-change-J05-account.csv. Conservez les huit autres sources. |
Résultats de trésorerie et de compensation inchangés ; la classification de frais concernée passe de $120 à $200 car J05 diffère désormais aussi. |
Utilisez l'une ou l'autre variante à la place de sa source de base, et indiquez le remplacement dans votre demande. Ne téléversez pas le classeur de base en même temps que les CSV variants. Ce sont des tests de référence, pas une affirmation qu'une exécution RowSpeak réelle les a réussis.
Relancez les mêmes contrôles sur cette variante. Identifiez quelle source a changé,
quels résultats de contrôle ont changé et lesquels sont restés identiques. Montrez les
ID de source derrière tout nouvel écart. N'ajoutez jamais de frais d'équilibrage.
Rejetez une réponse qui explique en la minimisant la disparition des $30, modifie le total de trésorerie après une modification portant uniquement sur un compte, qualifie les $10 non justifiés de perte FX prouvée, ou retire les $800 juste pour atteindre zéro. Pour un processus de revue plus large, suivez notre guide d'audit des rapports Excel générés par IA.
Reporter les éléments ouverts au mois suivant
Conservez ensemble les versions des entrées, la correspondance approuvée, les prompts enregistrés, les ID de source, les décisions de l'examinateur et les preuves. Attribuez un responsable et une date de suivi à chaque élément ouvert. B-01 peut être marqué comme résolu après le retraçage du versement ultérieur et du reçu bancaire ; M-01 nécessite une décision de comptabilisation documentée ; X-01 nécessite les preuves de conversion manquantes.
Après avoir vérifié le résultat, demandez une courte note de clôture :
Rédigez une note de revue de fin de mois en utilisant uniquement les résultats vérifiés. Séparez
les versements rapprochés, les soldes ouverts justifiés, les éléments de classification et
les écarts non résolus. Citez les ID de source et listez les décisions en attente de
l'approbation du responsable comptable. N'indiquez pas que les livres sont approuvés.
Avant votre prochaine clôture, essayez le rapprochement d'exemple dans RowSpeak. Vérifiez si votre résultat préserve le solde légitime de $800, identifie l'élément de classification de $120 et trouve les $30 manquants dans la variante d'échec. Commencez pendant qu'il est encore temps d'obtenir les exports et enregistrements de configuration manquants.
Si vos fichiers financiers réels exigent un déploiement dans l'environnement de votre organisation, consultez l'option de déploiement sur site de RowSpeak avant de choisir le flux de travail de production.
Méthode, sources et limites
Préparé par l'équipe RowSpeak · 21 octobre 2026. Nous avons créé les enregistrements sources fictifs, vérifié les contrôles séparément à l'aide d'arithmétique décimale, et fourni les réponses de référence et les variantes d'échec délibérées. L'IA a contribué à la rédaction et à la préparation. Les aperçus du classeur montrent les entrées ; la capture de la page de réponses montre le calcul de référence indépendant. L'image de téléversement illustre un point d'entrée existant. Les deux captures produit réelles montrent notre prompt soumis et la file résultante. Nous avons examiné la réponse visible de l'exécution de base ; les variantes d'échec ont été vérifiées indépendamment et n'ont pas été exécutées dans RowSpeak.
Le parcours de téléversement et de conversation suit la documentation de démarrage de RowSpeak. Le périmètre du rapport et la terminologie des versements sont étayés par la documentation de rapprochement des versements de Stripe ; notre jeu de données est un exercice simplifié et neutre vis-à-vis des plateformes, pas un modèle d'export Stripe.
Les prompts demandent l'analyse des fichiers téléversés. Ils n'établissent pas une intégration bancaire en direct, une comptabilisation automatique des écritures, une surveillance persistante ou une approbation comptable. Adaptez le cut-off, l'évaluation des devises et le traitement des comptes à la politique de votre organisation, et faites approuver la clôture par le comptable responsable.
Commencez par le classeur synthétique dans RowSpeak avant votre prochaine clôture. Utilisez les réponses indépendantes pour vérifier le résultat, puis choisissez un flux de travail de production qui répond aux exigences de données et de revue de votre équipe financière.