すべてのペイアウトは銀行明細と一致している。しかし、9月の注文が10月に返金されていること、通貨換算が帳簿価額より$10少ないこと、$120の処理手数料が雑費(Miscellaneous expense)に入っていることに気づく。どの項目が修正を要し、どれが説明だけで足りるのか。
このガイドは、EC事業の簿記担当者と財務チームが、こうした疑問を例外キュー(exception queue):確認すべき項目を短く一覧化し、それぞれにソース記録と次のアクションを付けたものに変えるのに役立つ。現金、月末残高、手数料分類は個別に確認する。
まず練習用ワークブックから始めるか、CSV、失敗テスト、個別の参照回答を含む完全な練習パックをダウンロードしてください。すべての記録は合成データです。
主なポイント:
- 正当な月末残高$800を、クリアリング勘定を無理にゼロにせず説明する。
- すべての$8,700のペイアウトが銀行と一致していても、$120の手数料分類問題を見つける。
- 期間をまたぐ返金と説明のつかない為替差は、関連するポリシーまたは証拠で解消されるまで可視化しておく。
- ファイルとコピー可能なプロンプトを使ってRowSpeakでキューを依頼し、独立した計算と$30返金欠落テストで回答を確認する。
有用なペイアウト例外キューの形
ペイアウト(payout) は、決済代行会社(payment processor)が銀行へ送金する資金です。クリアリング勘定(clearing account) は、その決済代行会社を通過する資金を追跡するための一時的な簿記用勘定です。総勘定元帳(general ledger、GL) は会計仕訳を記録します。
ペイアウトを銀行と照合すると答えられるのは1つの問いだけです。その送金は着金したか? すべての返金が記録されたか、残高が裏付けられるか、処理手数料が正しい費用勘定に入ったかは分かりません。
この演習で有用な成果は、4つの確認項目です。
| 項目 | 金額と意味 | ステータス | 次のアクション |
|---|---|---|---|
| R-01:9月の注文が10月に返金 | $300の返金活動 | カットオフ確認 | 提供された期間ポリシーに照らし、返金日とGL日付を確認する。 |
| M-01:手数料勘定が承認済みマッピングと異なる | 影響を受ける手数料$120;現金差額$0 | 分類確認 | 勘定を確認し、設定履歴を入手する。 |
| X-01:別個のEUR決済が帳簿価額と異なる | 説明のつかないUSD差額$10 | 証拠不足 | 過去のレート、日付、換算手数料を入手する。 |
| B-01:資金がまだ決済代行会社上にある | 裏付けのある期末残高$800 | 説明済み未決 | 後日のペイアウトと銀行受領を追跡する。 |
例外とは、注意を要する項目であり、自動的に誤りや損失を意味するものではありません。 これらの金額は異なるものを表しています。それらを単一の「損失合計」に足し合わせると、確認者を誤導します。
ステップ1:エクスポートを準備し、月末スコープを確定する
ワークブックにはDemoStore向けの架空で完全な2026年10月が含まれています。メインケースの金額はすべてUSD、日付はUTC、期首残高はゼロです。EUR補足は別勘定に属し、メインのUSD合計には含めません。
| ワークシート | 提供内容 |
|---|---|
Read_me |
勘定スコープ、日付、符号、許容差、演習ポリシー |
Processor |
1行につき1件のチャージ、返金、手数料イベント。イベントIDとペイアウトID付き |
Payouts と Bank |
送金、銀行参照、実際の記帳日 |
GL |
1行につき1組の仕訳:借方勘定、貸方勘定、正の金額 |
Mapping と Config_snapshot |
有効日付付きの承認済み手数料勘定、および現在の設定スナップショット |
Balances |
決済代行会社とGLの期首・期末残高 |
FX_supplement |
通貨換算の証拠が意図的に欠落した別個の決済 |
実際のGLエクスポートでは、多くの場合1行につき1つの勘定行です。借方マイナス貸方を計算する前に形式を確認し、両側を費用として数えないでください。この演習の入金・返金の管理勘定は、認識売上や税務処理を決定するものではありません。
元のエクスポートは変更しないでください。勘定、通貨、タイムゾーン、開始日と終了日、クリアリング勘定が未達送金やリザーブを含むかどうかを書き留めます。期間境界の残高と関連する過去の注文を入手します。すべてのファイルを10月の注文日に絞り込むと、今月の返金の対象である9月の注文が除外されます。
売上、決済代行会社の活動、銀行預金の基本的な違いについては、売上から銀行への照合ガイドをご利用ください。
ステップ2:ペイアウトを照合し、次に期末残高を説明する
まず、決済代行会社のイベントを payout_id でグループ化します。各送金を銀行参照を使って銀行入金と照合し、金額と日付を確認します。同額を照合するだけでは、誤った取引を結びつけることがあります。
| ペイアウト | 決済代行会社イベント | 純活動 | 送金済み | 銀行記録と入金 |
|---|---|---|---|---|
| P01 | E01, E03, E04, E05 | $4,620 | $4,620 | B01 / PAY-P01: $4,620 |
| P02 | E02, E06 | $4,080 | $4,080 | B02 / PAY-P02: $4,080 |
| 合計 | $8,700 | $8,700 | $8,700 |
Stripeのペイアウト照合ドキュメントでは、項目別のペイアウト活動と未決済の期末残高が説明されています。また、推定着金日と実際の銀行記帳日を区別しています。自動ペイアウトレポートには定義されたスコープがあり、手動または即時ペイアウトには適切な代替照合アプローチが必要です。
次に、決済代行会社残高を独立して計算します。
決済代行会社期首残高              $0
10月チャージ                   $10,000
返金                             -$300
処理手数料                     -$200
送金済みペイアウト            -$8,700
裏付けのある期末残高            $800

同スコープのGLクリアリング残高       $800
説明のつかない残高差額         $0
手数料と返金はすでに Processor.signed_USD で負の値です。それらの符号付き値を一度だけ合計してください。負の手数料を再度差し引くと、残高を過大にします。
$800はE07に属し、10月31日にチャージされ、月末後に利用可能になります。この演習データにはリザーブや未達送金はありません。実際のファイルでは、これらを別個に識別し、勘定間で資金を二重計上しないようにしてください。
自己チェックで見るのは、無理にゼロにした勘定残高ではなく、説明のつかない差額です。 完全に決済されたバッチには、説明のつかない残差がないはずです。月末時点の勘定は、未決済の資金を正当に保持していることがあります。
ステップ3:返金、為替差、手数料勘定を個別に確認する
期間をまたぐ返金:関連するすべての日付を保持する
注文S090は9月25日付です。返金イベントE03とE04は10月3日と4日に発生し、合計$300です。どちらも10月のペイアウトP01に含まれ、そのGL仕訳J03とJ04も10月に記帳されています。
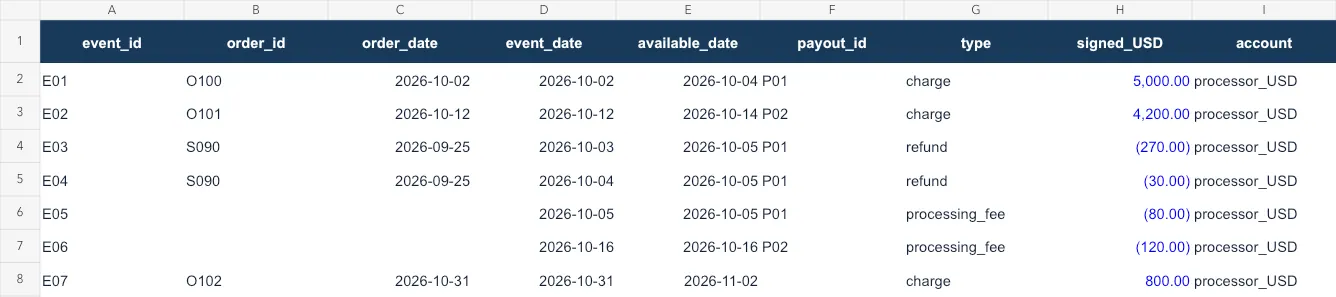
ダウンロード可能な合成入力からのワークブックプレビュー。E03/E04は元の注文日を保持し、E07にはペイアウトが割り当てられていません。
演習ポリシーでは、返金を返金イベント日に記録します。提供されたそのルールの下では、これらの日付は一致します。確認の記録を保持し、確認者の判断を記録してください。注文月に合わせるためだけに返金を9月へ移さないでください。処理方法は自社の会計ポリシーによって決まります。
FX差:原因を特定する前に証拠を求める
外国為替(foreign exchange、FX) とは、通貨間の換算を意味します。別個の補足では、EUR 1,000の過去のUSD帳簿価額は$1,080ですが、銀行は$1,070を受け取ります。帳簿価額とは、すでに帳簿に記録されている価値を意味します。
算術上の差額は$10です。ファイルからは、そのうちどれだけが為替レート、換算手数料、その他の調整に関係するかは分かりません。未解決のままにし、過去のレート日付、レートの方向、出所、手数料の内訳、適用される測定ポリシーを求めてください。現在の市場レートだけでは、過去の決済を説明できません。
手数料マッピング:承認済み勘定と実際の記帳を比較する
手数料マッピング(fee mapping) は、決済代行会社のイベント種別を簿記勘定に結びつけるルールです。ルールM01では、10月の処理手数料はProcessing feesに属するとされています。しかし仕訳J06は、E06の$120手数料をMiscellaneous expenseに借方記入しています。
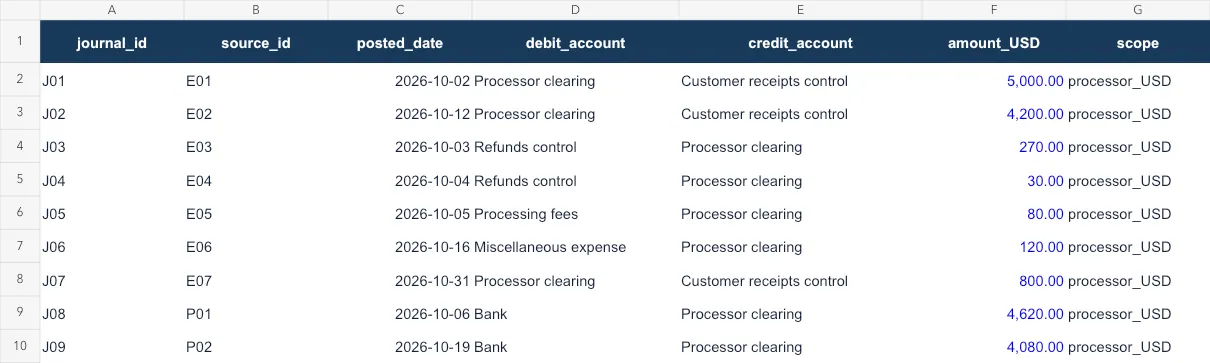
合成入力からのワークブックプレビュー。10月1日〜31日に有効なルールM01とJ06を比較します。この分類差では、クリアリングの貸方が変わりません。
手数料のイベント日に有効な承認済みルール、実際の仕訳勘定、設定履歴を確認してください。現在のスナップショットだけでは、ルールがいつ、なぜ変更されたかは分かりません。
この演習データでは、スナップショットC01も処理手数料をMiscellaneous expenseに向けています。これは設定レビューを裏付けます。しかし無言のリセットを証明するものではありません。変更ログが存在しないためです。再分類が適切な場合は、会計責任者が承認します。照合リクエストが帳簿を無言で変更してはいけません。
ステップ4:ファイルをRowSpeakにアップロードし、カバレッジを確認する
必要なチェックが分かったら、RowSpeakのファイルベースデータ分析でエクスポートをまとめ、比較を依頼し、説明を平易な言葉で洗練できます。
RowSpeakを開き、サインインし、Chat With Excelを選択します。アップロード領域をクリックして、コンピューターから payout-month-end-inputs.xlsx を選びます。Start a conversation with my file は、以前アップロードしたファイルのライブラリを開きます。照合を依頼する前にファイル処理を待ってください。同じ記録を二重計上しないよう、ワークブックまたは9つのベースCSVをアップロードします。別個の回答キーは分析に含めないでください。
入口を示す既存のRowSpeakアップロードのスクリーンショット。インターフェースの文言は変わる可能性があります。この画像はペイアウト分析結果ではありません。
まずカバレッジチェックから始めます。
計算前にこの合成練習ワークブックを検査してください。
ワークシート、各行の意味、一意のID、日付範囲、勘定、通貨、金額の符号、欠落している証拠を一覧にしてください。
スコープとポリシーにはRead_meを使用してください。重複IDと欠落リンクを確認してください。
GL行が借方/貸方の対になった仕訳であることを確認してください。
FX_supplementはprocessor_USDと分離してください。欠落しているレート、担当者、フォローアップ日、設定履歴を推測で埋めないでください。
続行する前に確認: 応答は9つのワークシート、2つのペイアウト、7つの決済代行会社イベント、9つの対になったGL仕訳を認識しているはずです。FX証拠と設定履歴は欠落したままであるべきです。ワークシートが読み取られていない場合は、そのCSVを添付し、代替ソースとして明示してください。
10月21日の製品実行では、RowSpeakはそれらの件数、裏付けのある$800残高、J06の$120分類差を識別しました。最初の応答の1文は、E05/E06にペイアウトがないと誤って述べていましたが、同じ応答はそれらのペイアウトグループを正しく計算していました。そのため、合計だけでなく個々のソース主張も確認すべきです。
ステップ5:例外キューを依頼し、その証拠を検査する
「例外キューを出してください」は望む成果を述べています。次のプロンプトは、出力をレビュー可能にするルールを提供します。
添付ソースとRead_meポリシーを使用して、2026年10月の月末ペイアウト照合を準備してください。USD 0.01の許容差を使用してください。

1. 符号付きProcessor活動をpayout_idでPayoutsに照合し、次にbank_reference/referenceでBankに照合してください。ID、カバレッジ、日付、金額を確認してください。重複と曖昧な一致は未解決のままにしてください。
2. 期首残高 + 活動 - ペイアウト = 期末残高を説明してください。GLクリアリング残高を、同じ勘定スコープ内の独立して裏付けられた期末項目と比較してください。ゼロを強制したり、仕訳を捏造したりしないでください。
3. 元の注文、返金イベント、利用可能日、送金済みペイアウト、銀行記帳、GL日付を区別して保持してください。提供された返金ポリシーを適用してください。
4. 各手数料のGL借方勘定を、そのイベント日に有効なMappingと比較してください。スナップショットは、ルールがいつ、なぜ変更されたかの証明ではありません。
5. EUR補足は分離してください。帳簿価額と銀行USD金額を表示し、過去のレートと手数料がない場合は原因を未解決のままにしてください。

ペイアウト照合、期末残高の説明、手数料勘定の比較、例外キューを返してください。ソースワークシート/ファイル、行ID、イベント/ペイアウトID、関連日付、金額、通貨、金額基準、ルール/証拠、ステータス、次のアクションを含めてください。不明な担当者と期日は空白のままにしてください。説明のつかない現金差額と分類金額を分離してください。後日の決済証拠を要する説明済み未決項目を含めてください。裏付け証拠なしに項目を承認済みまたは解決済みにしないでください。
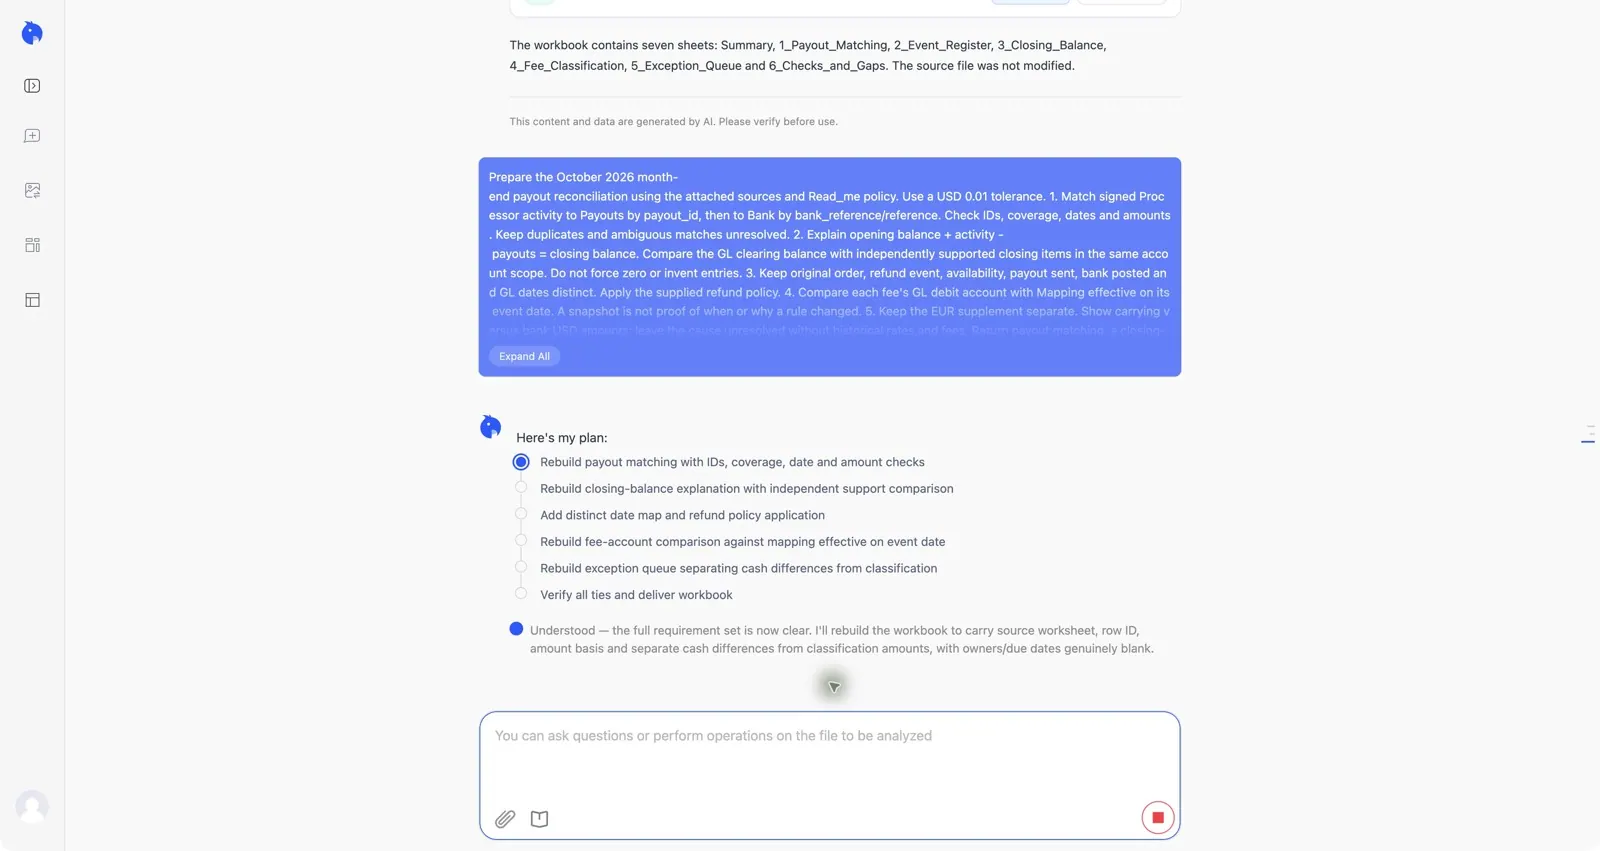
2026年10月21日に合成ワークブックで実行した実際の製品キャプチャ。スクリーンショットは送信されたリクエストと分析計画を示しており、承認済みの締めではありません。ブラウザのUIとアカウント履歴は除外されています。
すべての出力で少なくとも1行を元のファイルまで追跡してください。M-01の場合、それはProcessor E06 → GL J06 → Mapping M01を意味し、C01は追加コンテキストです。それらの記録がない自信満々の説明では不十分です。
完全なプロンプトで完了した実行では、表示された応答は両方のペイアウトを$8,700の銀行入金に照合し、説明のつかない差額なしで$800の期末残高を説明し、$120の手数料分類項目を識別しました。X01の$10差を未解決のままにし、E07の$800残高を後日の決済証拠のために未決として保持しました。そのペイアウト表はE05をP01に、E06をP02に正しくリンクしていました。
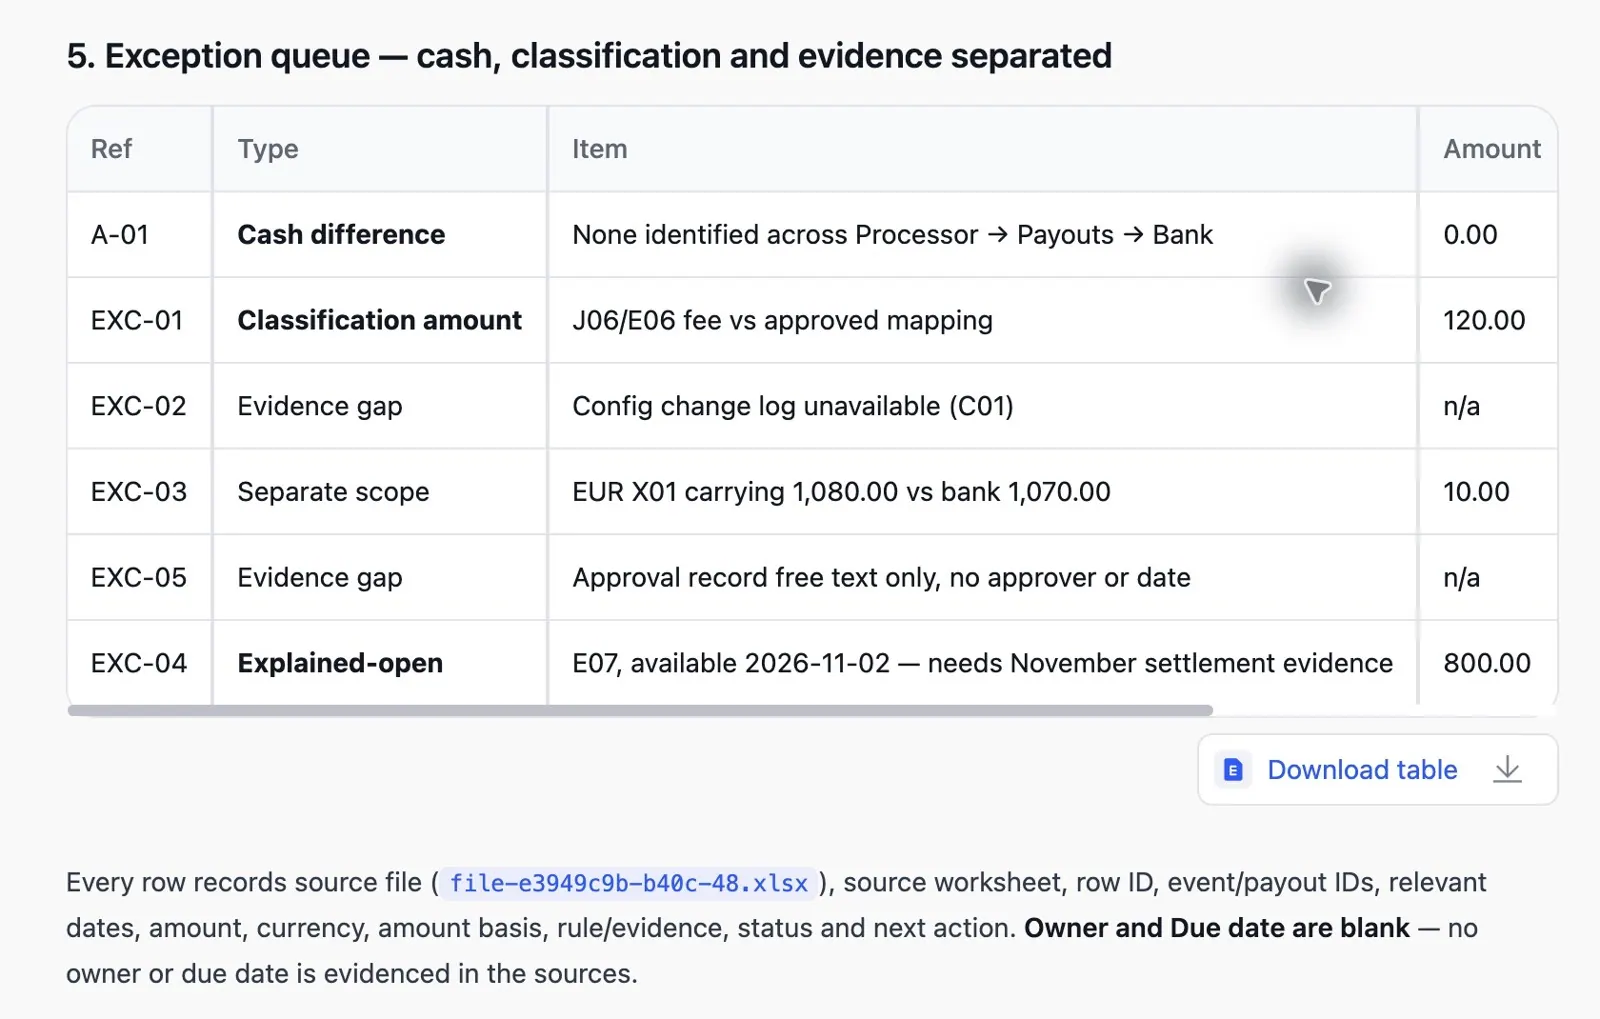
同じ合成実行からの実際のRowSpeak応答を切り抜いたもの。キューのIDは参照IDと異なります。ソース記録と意味を比較してください。表示された応答を入力と照合しましたが、生成されたダウンロードのすべてのセルや数式を確認したわけではありません。これは1回の例示的な実行であり、精度のベンチマークではありません。
ソースの主張が誤っている場合、または裏付けのないしきい値が現れた場合は、結果を使用する前に修正を依頼してください。
すべてのイベントからペイアウトへのリンクをProcessor.payout_idに照らして再確認してください。
影響を受ける行IDを引用し、矛盾する記述を訂正してください。
提供されたUSD 0.01の照合許容差のみを使用してください。会計上の重要性のしきい値を捏造したり、私たちのポリシーなしに項目を除外したりしないでください。
独立した回答キーを開く前に、応答を保存してください。以下の参照は、提供された記録が裏付ける内容を示しており、RowSpeakの回答をキャプチャしたものではありません。
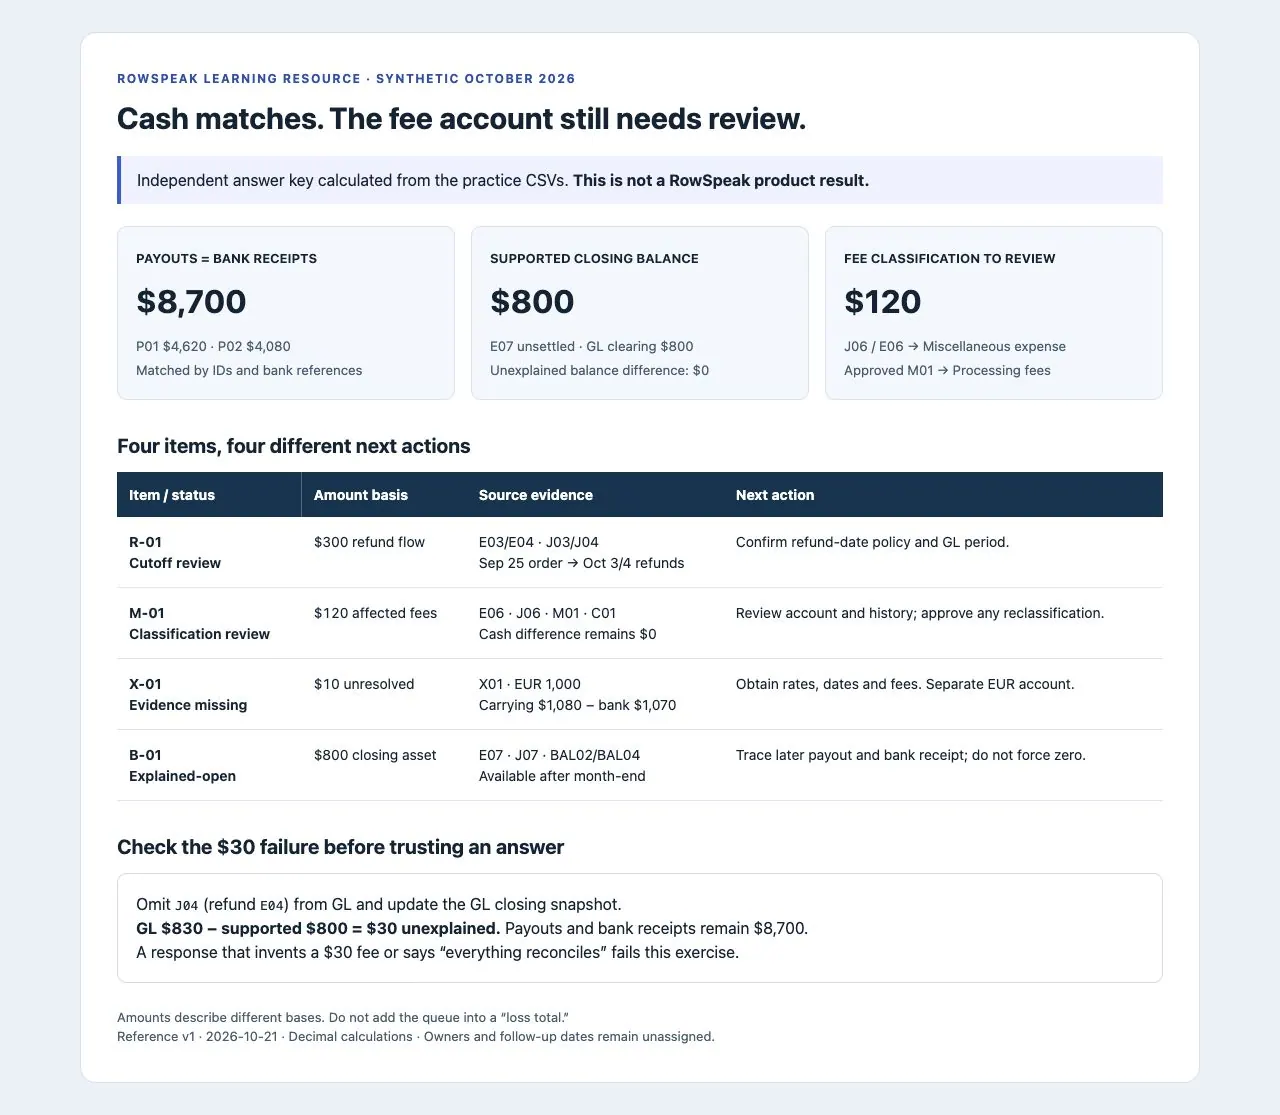
CSVから別途計算した練習用回答キーのスクリーンショット。出力を評価するために使用してください。製品パフォーマンスの証拠ではありません。
ステップ6:結果を締めに使用する前に失敗テストを実行する
分析は、ソース記録が変更されたときに正しく応答する必要があります。練習パックには2つの管理されたバリアントが含まれています。
| テスト | 新しいCSV分析で置き換えるもの | 独立して計算した結果 |
|---|---|---|
| 返金仕訳の欠落 | GL.csv を failure-tests/GL-omit-J04.csv に、Balances.csv を failure-tests/Balances-omit-J04.csv に置き換える。他の7つのソースは保持する。 |
GLクリアリング$830;裏付けのある期末残高$800;説明のつかない差額$30。E04にはJ04がない。ペイアウト/銀行チェックは引き続き一致。 |
| 手数料勘定のみ誤り | GL.csv を failure-tests/GL-change-J05-account.csv に置き換える。他の8つのソースは保持する。 |
現金とクリアリングの結果は変わらない;影響を受ける手数料分類は$120から$200に増加。J05も異なるため。 |
いずれかのバリアントをそのベースラインソースの代わりに使用し、リクエストで置き換えを明記してください。ベースラインワークブックをバリアントCSVと一緒にアップロードしないでください。これらは参照テストであり、実際のRowSpeak実行が通過したという主張ではありません。
このバリアントで同じチェックを再実行してください。どのソースが変更され、どの管理結果が変わり、どれが同じままだったかを識別してください。新しい差額の背後にあるソースIDを示してください。貸借を合わせるための手数料を決して追加しないでください。
欠落した$30を言い訳で説明したり、勘定のみの編集後に現金合計を変えたり、裏付けのない$10を証明済みのFX損失とラベル付けしたり、ゼロに到達するためだけに$800を削除したりする回答は拒否してください。より広いレビュープロセスについては、AI生成のExcelレポートを監査するガイドに従ってください。
未決項目を翌月に引き継ぐ
入力バージョン、承認済みマッピング、保存済みプロンプト、ソースID、確認者の判断、証拠をまとめて保持してください。各未決項目に担当者とフォローアップ日を割り当てます。B-01は後日のペイアウトと銀行受領を追跡した後に解決済みにできます。M-01には文書化された記帳判断が必要です。X-01には欠落している換算証拠が必要です。
出力を確認した後、短い締めメモを依頼します。
確認済みの結果のみを使用して、月末レビューメモを作成してください。照合済みペイアウト、裏付けのある未決残高、分類項目、未解決差額を分離してください。ソースIDを引用し、会計責任者の承認待ちの判断を一覧にしてください。帳簿が承認されたと述べないでください。
次の締めの前に、RowSpeakでサンプル照合を試してください。 出力が正当な$800残高を保持し、$120の分類項目を識別し、失敗バリアントで欠落した$30を見つけるか確認してください。欠落しているエクスポートと設定記録を入手する時間があるうちに始めてください。
実際の財務ファイルが組織の環境内へのデプロイを必要とする場合は、本番ワークフローを選ぶ前にRowSpeakのオンプレミスデプロイオプションを確認してください。
方法、出典、限界
RowSpeakチーム作成 · 2026年10月21日。 架空のソース記録を作成し、小数演算を使って管理項目を別途確認し、参照回答と意図的な失敗バリアントを提供しました。AIが起草と準備を支援しました。ワークブックのプレビューは入力を示し、回答ページのスクリーンショットは独立した参照計算を示しています。アップロード画像は既存の入口を例示しています。2つの実際の製品キャプチャは、送信したプロンプトと結果のキューを示しています。ベースライン実行の表示された応答を確認しました。失敗バリアントは独立して確認され、RowSpeakでは実行されていません。
アップロードと会話の流れはRowSpeakのスタートガイドに従っています。レポートスコープとペイアウト用語はStripeのペイアウト照合ドキュメントに基づいています。私たちの演習データは簡略化されたプラットフォーム中立の演習であり、Stripeのエクスポートテンプレートではありません。
プロンプトはアップロードされたファイルの分析を依頼するものです。ライブ銀行連携、自動仕訳記帳、継続的モニタリング、会計承認を確立するものではありません。締切、通貨測定、勘定処理を組織のポリシーに適合させ、担当会計士に締めを承認してもらってください。
次の締めの前に、RowSpeakで合成ワークブックから始めてください。 独立した回答を使って出力を確認し、財務チームのデータとレビュー要件を満たす本番ワークフローを選んでください。