你的銷售匯出顯示 $10,000。你的銀行顯示 $9,000。你檢查公式,把數字複製到另一個工作表,仍無法告訴經理錢是否少了。
對小型電商或服務業而言,有用的答案是一段簡短說明,且每項調整背後都有記錄:$500 已退款、$300 手續費,以及 $200 仍在等待結算。 現在你知道什麼已到帳、什麼還沒到帳,以及什麼需要調查。
請完成下方的四檔案練習包來建立那樣的說明。你可以在 Excel 中照著做,接著用相同規則在 RowSpeak 要求一份可審查的分析。
重點摘要:
- 區分已付款銷售額、平台活動、撥款與實際銀行入帳。它們記錄的是不同事件。
- 跟著完整的 $10,000 → $9,000 範例,並將每筆撥款與其交易及銀行收據兩邊核對。
- 讓待入帳資金保持可見。缺少一筆入帳不一定是手續費或損失。
- 使用下載檔、提示與 $10 失敗測試,在信任業務報告前檢查工具輸出。
- RowSpeak 可以協助分析檔案並解釋結果;你仍需核准配對規則與未解決差異。
為什麼銷售額與入帳通常不同
已付款訂單記錄顧客支付了什麼。撥款是付款平台送出的一筆轉帳。銀行入帳記錄已入到你的帳戶的款項。退款、處理費與轉帳時機會使這些金額不同,但未必代表有錯誤。
銷售對帳是指追溯那些記錄,直到差額獲得解釋。銷售額對銀行的檢查也需要期初期末餘額:有些現金可能屬於上個月的銷售,而本月部分現金可能較晚才到帳。
Stripe 的撥款對帳文件說明如何將撥款與其交易批次配對,包括付款、退款與手續費。它也指出其報告依預估到帳日將撥款分組,該日期可能與銀行入帳日不同。其他平台有不同的匯出與規則;複製範本前,請先確認你的平台規則。
本指南比對已付款銷售額與現金流動。 它不判定會計認列收入、稅務處理,或財務報表是否正確。
步驟 1:蒐集四個檔案並定義每一列
下載內容包含 DemoStore 的合成 2026 年 9 月範例。所有金額皆為美元,日期使用 UTC,期初平台餘額為零。這些是虛構的練習記錄,答案經過獨立計算,並非客戶結果或 RowSpeak 的實際執行紀錄。
| 檔案 | 一列代表 | 要檢查的欄位 |
|---|---|---|
| orders.csv | 一筆已付款訂單 | order_id, order_date, paid_sales, currency |
| processor-activity.csv | 一筆收費、退款或手續費事件 | event_id, order_id, payout_id, signed_amount |
| payouts.csv | 平台送出的一筆轉帳 | payout_id, payout_amount, bank_reference |
| bank.csv | 銀行已入帳的一筆入帳 | bank_row_id, posted_date, reference, credit |
保持原始檔不變。從副本作業,並記錄每個檔案來自哪個匯出與帳戶。在真實的訂單明細匯出中,一個訂單可能有多列;在計算訂單數或配對付款前,先決定如何處理。
本練習中,9 月規定為完整月份。範例不含稅、運費、貨幣轉換、爭議、準備金、未付款訂單或前期調整。真實檔案可能需為各項分別列出。
步驟 2:配對金額前先議定週期
用一句話寫下你的報告規則:
以美元說明 DemoStore 9 月 1 日至 30 日的已付款銷售額與 9 月銀行入帳,並分別列示期初與期末平台餘額。
不要用 order_date 篩選每個檔案。一筆訂單、其退款、平台撥款與銀行入帳可能發生在四個不同日期。
真實的月結檢查中,請取得期初平台餘額、期末餘額,以及兩端已送出但尚未入帳的轉帳。也要檢查 8 月訂單在 9 月的退款。沒有那些記錄,當月訂單匯出無法解釋每一筆現金流動。
在此範例資料中,期初餘額與在途轉帳皆為零。唯一的期末餘額是訂單 O105:9 月 30 日收取 $200,尚未指派撥款。 將該金額保留在待入帳資金表中,並在之後的撥款中核對;不要稱它為遺失的錢。
步驟 3:用來源記錄解釋 $1,000 差額
從五筆已付款訂單開始:
| 訂單 | 已付金額 | 調整或下一步 |
|---|---|---|
| O101 | $3,000 | 包含於撥款 P01 |
| O102 | $2,500 | $300 退款;其餘活動在 P01 |
| O103 | $2,000 | 包含於撥款 P02 |
| O104 | $2,300 | $200 退款;其餘活動在 P02 |
| O105 | $200 | 9 月 30 日仍在平台上 |
| 總計 | $10,000 | 退款與平台手續費前 |
退款事件 E03 與 E07 合計 $500。手續費事件 E04 與 E08 合計 $300。平台期末未結算餘額為 E09,$200。
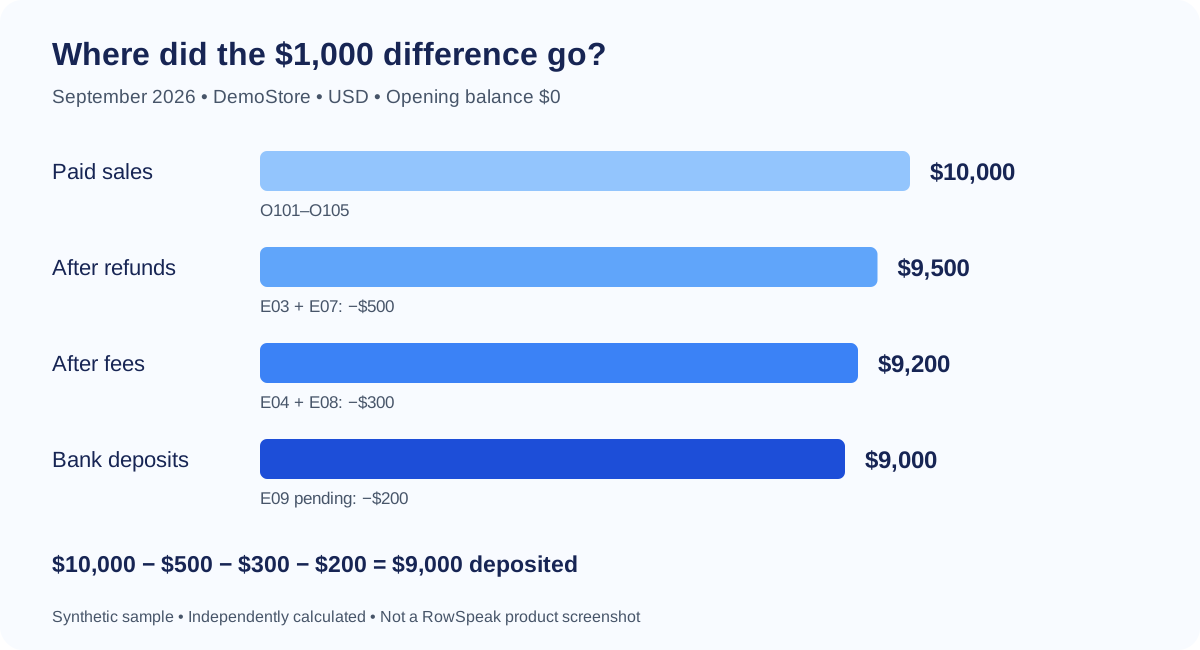
圖:由可下載的合成記錄獨立計算。這是說明用圖表,不是產品螢幕截圖。
結果是:
已付款銷售額                    $10,000
減:退款                        $500
減:平台手續費                  $300
減:期末未結算資金              $200
預期銀行入帳                    $9,000
實際銀行入帳                    $9,000
無法解釋的差額                  $0
這個簡單橋接之所以成立,是因為範例的其他流量與期初餘額皆為零。真實資料中,將期初資金列為加項、期末資金列為減項,並另外記錄其他平台調整與在途轉帳。絕不要只為了讓差額歸零而捏造「時點調整」。
步驟 4:檢查每筆撥款,再檢查銀行
總額相符的標題數字可能隱藏互相抵銷的錯誤。也要檢查個別批次。
| 撥款 | 來源活動 | 淨撥款 | 銀行證明 | 差額 |
|---|---|---|---|---|
| P01 | $3,000 + $2,500 − $300 退款 − $120 手續費 | $5,080 | B01:$5,080 於 9 月 10 日入帳 | $0 |
| P02 | $2,000 + $2,300 − $200 退款 − $180 手續費 | $3,920 | B02:$3,920 於 9 月 25 日入帳 | $0 |
使用可靠的撥款參考編號,將轉帳連結到銀行。若缺少參考編號,使用金額、帳戶、貨幣與有記錄的日期範圍來辨識可能的配對。兩筆相同金額的入帳在有人確認前仍屬不明確。
還有一個試算表陷阱:一筆訂單可能同時有收費與退款。若將訂單表 join 到每個事件,再加總 paid_sales,訂單金額會出現兩次。銷售額從原始訂單表加總;現金活動從事件表加總。在正確層級比較結果。
在活動檔案中,退款與手續費已是負數。針對每筆撥款加總 signed_amount;再次減去那些負數會膨脹結果。ZIP 包含 expected-payout-matches.csv 與 expected-bridge.csv 作為答案鍵。
步驟 5:請 RowSpeak 提供可審查的解釋
規則清楚後,RowSpeak 的資料分析工作流程可協助你檢查匯出檔、計算摘要,並將結果轉成可讀的報告。上傳業務檔案前,先從合成輸入開始。
只上傳四個輸入 CSV,並使用以下要求。將答案鍵檔案排除在執行之外,以便之後比較。
協助對帳 DemoStore 2026 年 9 月 1 日至 30 日的已付款銷售額與銀行
入帳。使用隨附的四個 CSV。所有金額皆為 USD;日期為 UTC。
保持來源資料不變。orders 的每一列代表一筆已付款訂單;processor
的每一列代表一個事件。退款與手續費已為負數。

首先檢查唯一 ID、缺少的鍵、貨幣與來源涵蓋範圍。
將每筆訂單金額與其收費事件比對;標記不一致之處。
從 orders 計算銷售額,不要從與退款事件 join 的資料表計算。
依 payout_id 彙總 processor 的 signed_amount。將 payout_id 空白的事件
保留為未結算活動。將每個批次與 payouts.payout_amount 比對,
再將其 bank_reference 與 bank.reference 及 bank.credit 比對。
不要猜測不明確的配對,也不要將已送出的撥款視為銀行入帳。

顯示銷售額、退款、手續費、未結算資金、撥款配對
與未配對項目的來源 ID。本練習中,期初平台餘額與在途轉帳
為零。其他調整類型不存在。
回傳銷售額到銀行的橋接表、撥款配對表與例外
表。將未知原因標示為未解決;絕不新增平衡用手續費。
最後提供簡短的經理摘要,以及仍需核准的檢查。
預期: $10,000 已付款銷售額、$500 退款、$300 手續費、$200 未結算,以及 $9,000 銀行入帳。兩筆撥款皆相符。O105 是已解釋的待處理項目;無法解釋的差額為零。這些是計算出的預期,不保證任何 AI 工具的輸出。
對於機密財務記錄,請使用匿名化檔案,或在上傳前討論私有部署。本指南使用匯出檔案;不假設有即時銀行連線、自動結算監控,或 RowSpeak 內的獨立驗證代理。
步驟 6:使用月度結果前先測試失敗情境
複製 bank.csv。將 B02 的入帳從 3,920 改為 3,910,然後用該副本與其他三個原始輸入重複要求。
銀行總額應變成 $8,990,且 P02 應顯示 $10 短少。退款、手續費與待入帳資金必須保持不變。如果工具悄悄新增一筆 $10 手續費、變更 O105,或宣稱全部都已配對,請要求來源資料列,並將報告保持在草稿狀態。
分享前,請檢查:
- 每筆訂單收費都與其來源金額相符,且每筆銀行入帳都有一筆已核准的配對。
- 退款與手續費只出現一次,且符號正確。
- 待入帳資金有來源 ID 與後續追蹤日期。
- 缺少的 ID、重複事件與不明確的配對保持可見。
- 期初與期末餘額、貨幣、日期規則與完整性都有可確認的負責人。
更廣泛的 AI 產生報告審查清單涵蓋其他檢查,包括缺乏依據的解釋與重複列。
該寄給經理什麼
對於未變更的範例,有用的備註是:
9 月已付款銷售額為 $10,000。在 $500 退款、$300 平台手續費,以及月底仍有 $200 未結算之後,銀行入帳為 $9,000。兩筆撥款批次都與銀行入帳相符。$200 待入帳餘額與 O105 有關,需要在之後的撥款中檢查。在所述範例範圍內,沒有無法解釋的差額。
將該備註與輸入版本、配對規則、例外決定及審查者核准一起保存。下個月,週期性 CSV 報告工作流程說明如何在更新檔案時保留那些規則。